Mieszkania non-warrantable: dlaczego duzi kredytodawcy odmawiają i jak bank portfelowy mówi tak
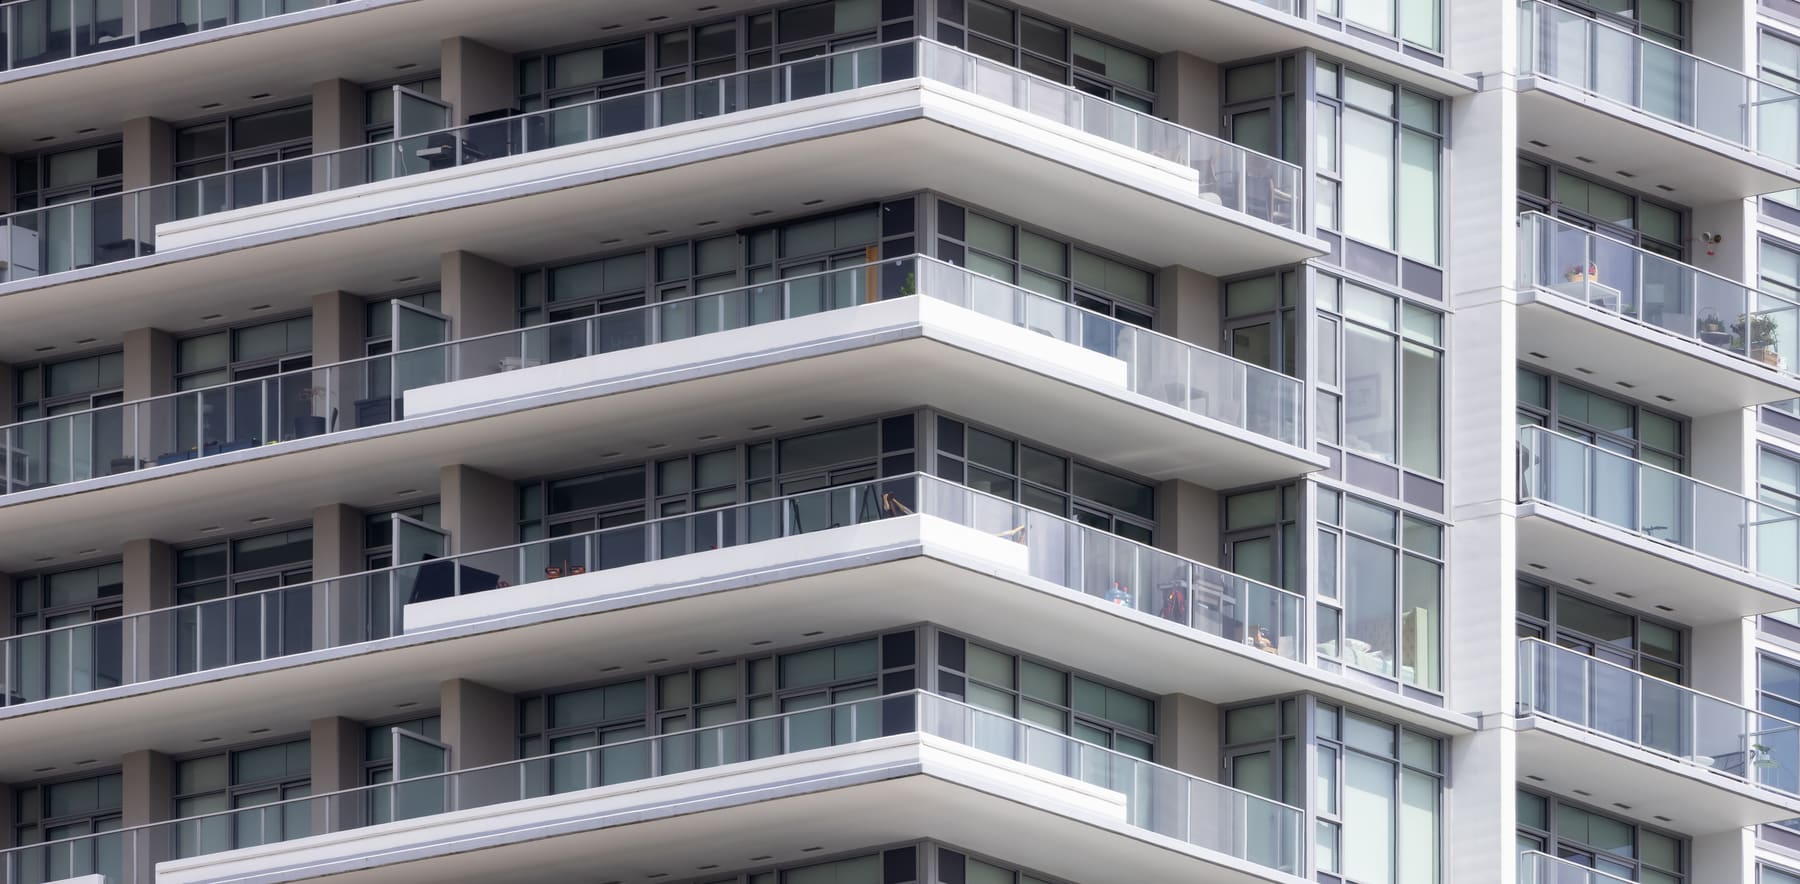
Znaleźli Państwo mieszkanie, które się Państwu podoba, Państwa historia kredytowa jest w porządku, a wniosek i tak został odrzucony. Problemem nie są Państwo; to budynek. Gdy projekt mieszkaniowy (condominium) nie spełnia zasad projektowych Fannie Mae lub Freddie Mac, jest non-warrantable (niekwalifikujący się do sprzedaży agencjom) i większość kredytodawców nie może go tknąć. Oto co dyskwalifikuje budynek i jak finansujemy takie lokale w centrum Crystal Lake, nad Fox River w Appleton i wszędzie pomiędzy.
 Zespół kredytów hipotecznych Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Zaktualizowano 9 września 20266 min czytania
Co oznacza warrantable
Mieszkanie warrantable to takie, którego projekt przechodzi weryfikację agencji, więc kredyt na lokal w nim można sprzedać Fannie Mae lub Freddie Mac. Weryfikacja dotyczy całego budynku, nie Państwa lokalu: ile lokali kontroluje jeden właściciel, jaka część budynku jest komercyjna, czy wspólnota mieszkaniowa (HOA) jest pozwana, czy odkłada na remonty. Jeśli którykolwiek test nie zostanie zaliczony, każdy kredytodawca, który sprzedaje swoje kredyty, musi odmówić, niezależnie od tego, jak mocny jest kredytobiorca.
Testy, które dyskwalifikują budynki, z liczbami na 2026 rok
Najczęstsze powody, dla których projekt zostaje uznany za non-warrantable według obecnych wytycznych Fannie Mae:
| Test | Zasada | Gdzie dyskwalifikuje |
|---|---|---|
| Własność jednego podmiotu | Maks. 2 lokale na właściciela w projektach o 5–20 lokalach; maks. 20% w projektach o 21+ lokalach | Małe budynki, w których deweloper lub inwestor zatrzymał kilka lokali |
| Powierzchnia komercyjna | Nie więcej niż 35% budynku | Budynki o funkcji mieszanej z handlem lub biurami na parterze |
| Rezerwy | Co najmniej 10% rocznego budżetu na rezerwy (od 4 stycznia 2027 roku dla nowych wniosków 15%) | Starsze wspólnoty, które utrzymywały niskie opłaty |
| Zaległe opłaty | Nie więcej niż 15% lokali z zaległością powyżej 60 dni | Budynki z kilkoma notorycznie niepłacącymi |
| Spory sądowe | Niekwalifikujący się, jeśli HOA jest stroną sporu dotyczącego bezpieczeństwa, konstrukcji lub zdatności do zamieszkania | Pozwy o wady budowlane, nawet gdy wspólnota prawdopodobnie wygra |
| Nowe budownictwo | Co najmniej 50% lokali sprzedanych właścicielom zamieszkującym lub nabywcom drugiego domu | Nowe budynki wciąż w sprzedaży |
Jak kredytodawca portfelowy mimo to finansuje lokal
Home State Bank nie potrzebuje zatwierdzenia budynku przez Fannie Mae, bo nie sprzedajemy kredytu Fannie Mae. Sami weryfikujemy projekt: budżet, przegląd rezerw, spory sądowe, strukturę własności. Jeśli wspólnota jest wypłacalna, a budynek w dobrym stanie, możemy udzielić kredytu na lokal, którego odmówił każdy kredytodawca agencyjny. Większość wspólnot w hrabstwie McHenry i Fox Valley znamy z nazwy, co skraca weryfikację.
Proszę liczyć się z nieco wyższym wkładem własnym niż przy mieszkaniu warrantable, zwykle od 15% do 20%, oraz z tym, że poprosimy o sprawozdania finansowe i protokoły zebrań HOA. Oprocentowanie ustalane jest na podstawie naszego kosztu pozyskania środków i zwykle jest zbliżone do cen kredytów conforming.
O co zapytać przed złożeniem oferty
Pięć pytań do agenta sprzedającego lub wspólnoty, które powiedzą Państwu, na jakiej ścieżce Państwo są:
- Ile lokali należy do jednej osoby lub podmiotu?
- Czy w budynku jest powierzchnia komercyjna i jaki stanowi udział?
- Czy wspólnota jest stroną jakiegokolwiek sporu sądowego?
- Jaki procent rocznego budżetu trafia na rezerwy i kiedy był ostatni przegląd rezerw?
- Ile lokali ma zaległości w opłatach powyżej 60 dni?
Najczęstsze pytania
- Czy mogę dostać kredyt FHA na mieszkanie non-warrantable?
- Zwykle nie. FHA ma własne zatwierdzanie projektów, a budynki, które nie przechodzą testów Fannie Mae, często nie przechodzą też testów FHA. FHA dopuszcza zatwierdzenia pojedynczych lokali w niektórych niezatwierdzonych budynkach; warto zapytać.
- Czy non-warrantable oznacza, że budynek to zła inwestycja?
- Nie. Oznacza, że budynek nie mieści się w kryteriach odsprzedaży agencji. Wiele z nich to doskonałe budynki z jednym problemem technicznym, na przykład najemcą handlowym na parterze.
- Czy moje oprocentowanie będzie wyższe?
- Ceny kredytów portfelowych zmieniają się wraz z rynkiem. Często są zbliżone do conforming, a czasem lepsze. Większa różnica dotyczy wkładu własnego, który zwykle wynosi od 15% do 20%.
Źródła
Ten artykuł zawiera informacje ogólne, nie stanowi porady finansowej, podatkowej ani prawnej i nie jest zobowiązaniem do udzielenia kredytu. Warunki programów, limity i oprocentowanie ulegają zmianom; aktualne dane należy potwierdzić u doradcy kredytowego. Home State Bank, N.A. NMLS 478452. Członek FDIC · Kredytodawca Równych Szans Mieszkaniowych.