Zakup domu dwurodzinnego i zamieszkanie w jednej połowie: przewodnik kredytodawcy po house hackingu z kredytami FHA, konwencjonalnymi i VA
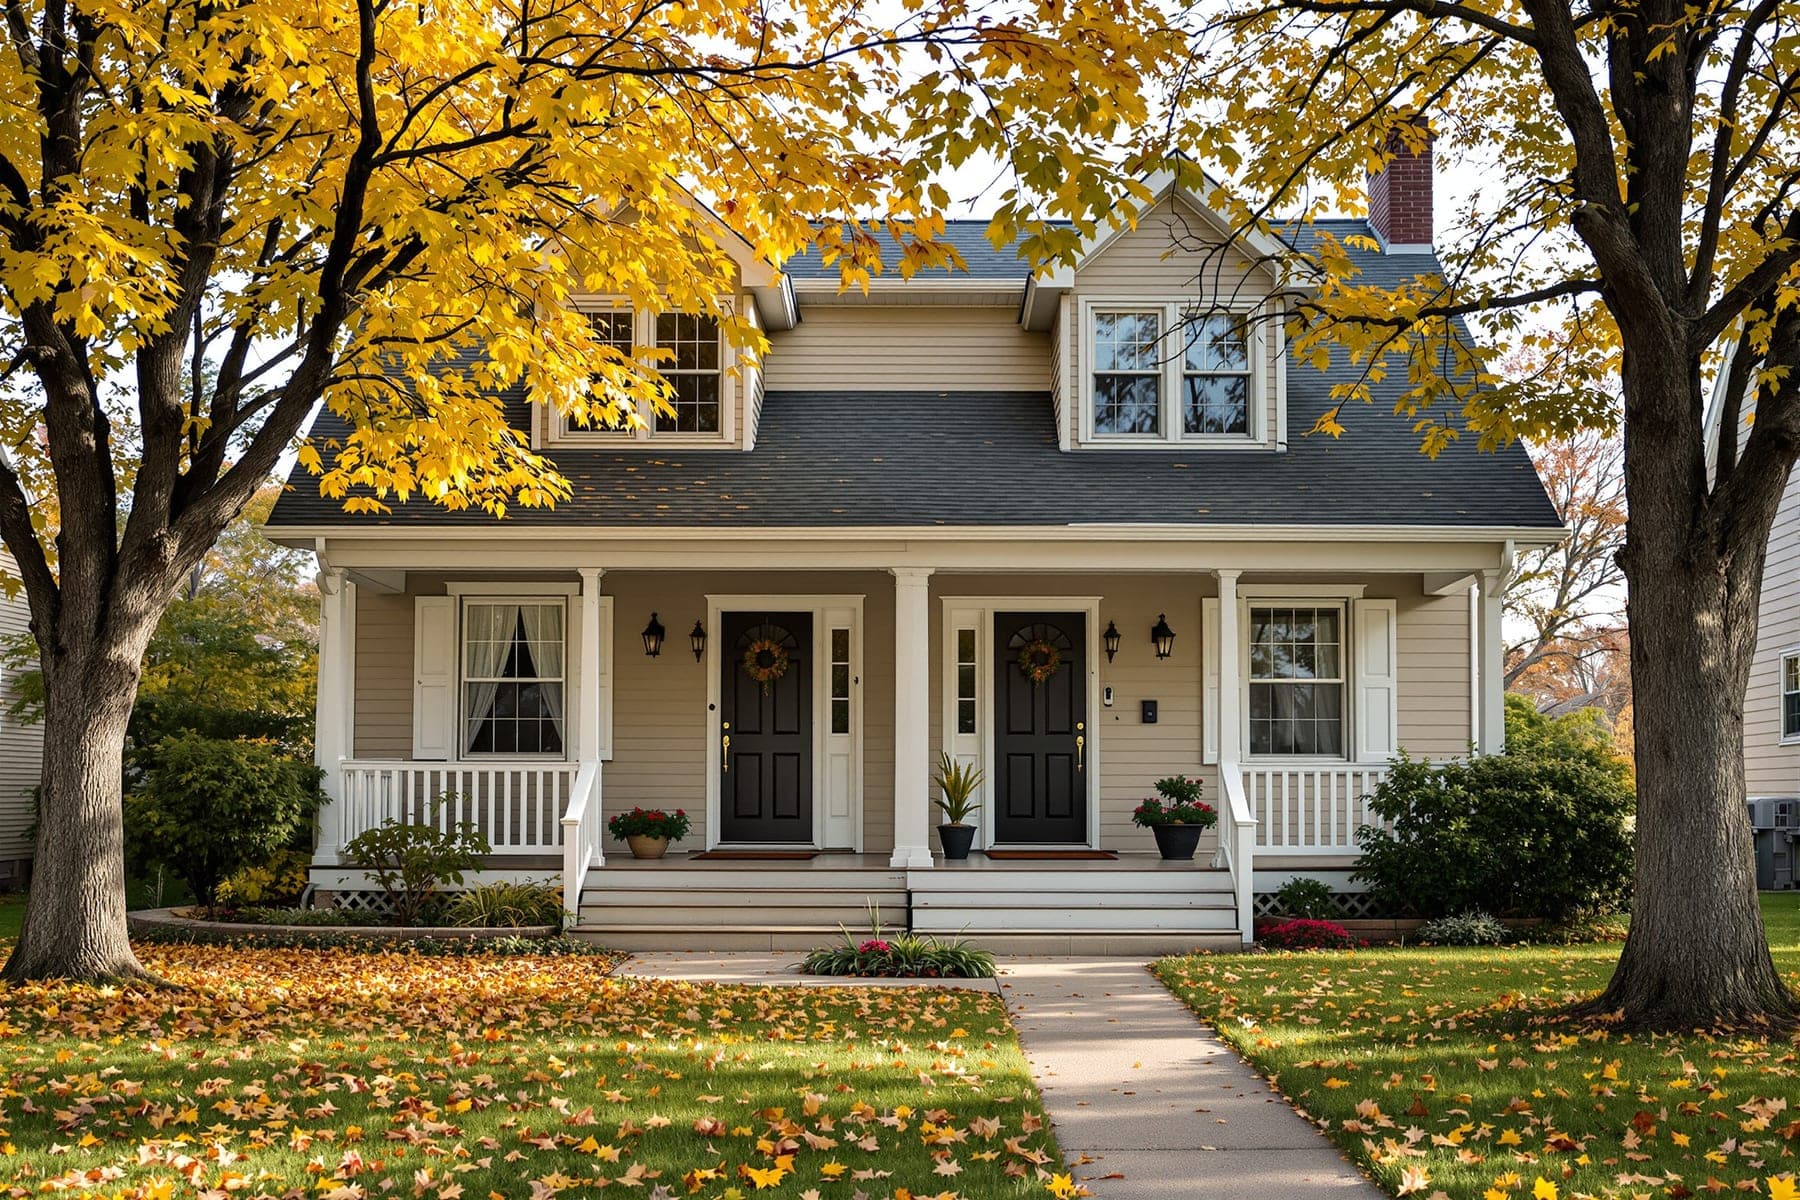
Zakup domu dwurodzinnego (duplex) i zamieszkanie w jednym lokalu to najstarsza forma house hackingu: lokator za ścianą pomaga spłacać Państwa kredyt hipoteczny. Ponieważ Państwo tam mieszkają, przysługuje finansowanie dla właściciela-mieszkańca, z wkładem własnym już od 3.5% lub 5% zamiast 25%, które płaci inwestor. Oto zasady dla domów od dwóch do czterech lokali na 2026 rok, przykład z wyliczeniem i to, co warto wiedzieć o starszych domach dwurodzinnych w hrabstwie McHenry i Fox Valley.
 Zespół kredytów hipotecznych Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Zaktualizowano 13 września 20268 min czytania
Dlaczego zakup domu dwurodzinnego jako właściciel-mieszkaniec zmienia rachunek
Kredytodawcy dzielą kredyty według sposobu użytkowania. Budynek od dwóch do czterech lokali kupowany wyłącznie jako inwestycja wymaga 25% wkładu własnego według matrycy kwalifikowalności Fannie Mae i ma cenę kredytu inwestycyjnego. Ten sam budynek kupiony jako główne miejsce zamieszkania kwalifikuje się do programów z niskim wkładem własnym stworzonych dla właścicieli domów. Jedyny twardy wymóg to faktyczne wprowadzenie się, zasadniczo w ciągu 60 dni od zamknięcia transakcji (closing), i zamiar mieszkania tam przez co najmniej rok.
Nieruchomość do czterech lokali jest mieszkalna. Pięć lub więcej to nieruchomość komercyjna i zupełnie inny rodzaj kredytu. Tak więc dom dwu-, trzy- lub czterolokalowy to granica house hackingu na kredycie hipotecznym mieszkaniowym.
FHA dla budynków wielorodzinnych: 3.5% wkładu i test samowystarczalności
FHA ubezpiecza kredyty na główne miejsca zamieszkania od jednego do czterech lokali z 3.5% wkładu własnego dla kredytobiorców spełniających jego wymagania kredytowe. Przy domu dwurodzinnym FHA pozwala kredytodawcy zaliczyć czynsz z drugiego lokalu jako dochód, na podstawie umowy najmu lub szacunku rzeczoznawcy dotyczącego czynszu rynkowego, pomniejszony o 25% na pustostany i utrzymanie.
Budynki trzy- i czterolokalowe stają przed dodatkową przeszkodą zwaną testem samowystarczalności. Czynsz rynkowy według rzeczoznawcy dla wszystkich lokali, w tym tego, w którym Państwo zamieszkają, jest pomniejszany o 25% (lub o wskaźnik pustostanów rzeczoznawcy, jeśli jest wyższy), a wynik musi być równy pełnej miesięcznej racie kapitału, odsetek, podatków, ubezpieczenia i ubezpieczenia kredytu lub od niej wyższy. Jeśli budynek trzylokalowy ma trzy lokale po $1,500, test dopuszcza ratę do $3,375. Na obszarach o wysokim podatku od nieruchomości, takich jak hrabstwo McHenry, niektóre budynki trzy- i czterolokalowe oblewają ten test przy minimalnym wkładzie własnym, a rozwiązaniem jest większy wkład lub inny kredyt. FHA wymaga też rezerw w wysokości trzech miesięcznych rat przy zakupie budynków trzy- i czterolokalowych.
Konwencjonalny kredyt na dom wielorodzinny: 5% wkładu
Od listopada 2023 roku Fannie Mae dopuszcza finansowanie do 95% przy głównych miejscach zamieszkania od dwóch do czterech lokali dla kredytów zatwierdzonych przez jego automatyczny system analizy kredytowej. Oznacza to 5% wkładu przy domu dwu-, trzy- lub czterolokalowym, gdzie stare zasady wymagały 15% do 25%. Zmiana nie dotyczy kredytów analizowanych ręcznie ani kredytów o wysokim saldzie na obszarach o wysokich kosztach. Żadne z naszych hrabstw w Illinois i Wisconsin nie jest obszarem o wysokich kosztach, więc ten ostatni wyjątek rzadko ma tu znaczenie.
Kredyty konwencjonalne nie mają testu samowystarczalności, a prywatne ubezpieczenie kredytu można usunąć po zgromadzeniu wystarczającego kapitału własnego w nieruchomości, na co ubezpieczenie FHA przy minimalnym wkładzie zasadniczo nie pozwala. W zamian analiza konwencjonalna jest bardziej wrażliwa na wyniki kredytowe, a Fannie Mae wymaga sześciu miesięcy rezerw przy głównym miejscu zamieszkania od dwóch do czterech lokali. Jako bezpośredni sprzedawca do Fannie Mae możemy przeliczyć obie opcje obok siebie.
Jak liczy się prognozowany czynsz, rezerwy i opcja VA
W obu programach punktem wyjścia jest 75% czynszu brutto, udokumentowanego istniejącymi umowami najmu lub zestawieniem czynszów rzeczoznawcy. Selling Guide Fannie Mae dodaje warunki: zasadniczo trzeba udokumentować obecną ratę mieszkaniową, a kredytobiorca bez co najmniej roku doświadczenia w zarządzaniu nieruchomościami może mieć ograniczoną część dochodu z najmu, którą można wykorzystać. Warto poprosić doradcę kredytowego o przeliczenie Państwa liczb według aktualnych wytycznych przed rozpoczęciem poszukiwań, bo ta zasada decyduje o Państwa przedziale cenowym.
Rezerwy to druga bramka: sześć miesięcy pełnej raty przy kredycie konwencjonalnym, trzy miesiące przy FHA na budynki trzy- i czterolokalowe, na kontach, które mogą Państwo udokumentować. Konta emerytalne często można zaliczyć do rezerw, nawet jeśli nigdy ich Państwo nie ruszą. Niezależnie od tego warto trzymać własną poduszkę gotówkową na pierwszy pustostan i pierwszy podgrzewacz wody, bo minimum kredytodawcy to nie budżet na utrzymanie.
Uprawnieni weterani i żołnierze mają trzeci wybór. Kredyt VA może sfinansować nieruchomość do czterech lokali, o ile weteran zamieszka w jednym z nich, a przy pełnym uprawnieniu nie ma wymogu wkładu własnego. Wytyczne VA są ostrożniejsze w zaliczaniu czynszu z pozostałych lokali: kredytodawcy zwykle szukają dowodów, że poradzą sobie Państwo jako wynajmujący, oraz rezerw gotówkowych, zanim uwzględnią ten dochód. Każdy lokal musi też spełniać minimalne wymagania VA dotyczące nieruchomości, co ma znaczenie w starszych budynkach.
Limity kredytów na 2026 rok dla domów od dwóch do czterech lokali
Limity kredytów rosną wraz z liczbą lokali. Oto podstawowe limity conforming na 2026 rok, czyli limity kredytów zgodnych z wytycznymi Fannie Mae i Freddie Mac, z Federal Housing Finance Agency, oraz limity podstawowe FHA z HUD. Nasze hrabstwa, w tym McHenry w Illinois oraz Outagamie i Winnebago w Wisconsin, mają podstawowy limit conforming. Limity FHA ustala się dla każdego hrabstwa osobno, więc kwotę FHA dla Państwa hrabstwa warto potwierdzić u doradcy kredytowego.
| Lokale | Conforming (Fannie Mae i Freddie Mac) | Limit podstawowy FHA |
|---|---|---|
| Jeden | $832,750 | $541,287 |
| Dwa | $1,066,250 | $693,050 |
| Trzy | $1,288,800 | $837,700 |
| Cztery | $1,601,750 | $1,041,125 |
Przykład z wyliczeniem: house hacking domu dwurodzinnego za $400,000
Załóżmy dom dwurodzinny za $400,000, finansowanie FHA z 3.5% wkładu i przykładowe oprocentowanie 6.5% przy kredycie ze stałą stopą na 30 lat. Stopa to okrągła, hipotetyczna liczba dla ilustracji, nie oferta ani aktualna wycena. Podatek szacujemy na 2.4% wartości, co jest liczbą do planowania dla hrabstwa McHenry, a pozycja podatkowa domu dwurodzinnego w Fox Valley byłaby inna. Drugi lokal wynajmuje się za $1,700.
| Pozycja | Kwota |
|---|---|
| Wkład własny (3.5%) | $14,000 |
| Kwota kredytu wraz z wstępną składką ubezpieczenia kredytu 1.75% | $392,755 |
| Kapitał i odsetki | $2,483 |
| Roczna składka ubezpieczenia kredytu 0.55%, płatna miesięcznie | $177 |
| Podatek od nieruchomości (szacowany na 2.4% wartości) | $800 |
| Ubezpieczenie domu (szacunek) | $150 |
| Łączna miesięczna rata | $3,610 |
| Czynsz z drugiego lokalu | $1,700 |
| Czynsz, który kredytodawca może zaliczyć (75%) | $1,275 |
| Państwa koszt po odjęciu rzeczywistego czynszu, przed naprawami i pustostanami | $1,910 |
Realia wynajmującego w starszych domach dwurodzinnych w hrabstwie McHenry i Fox Valley
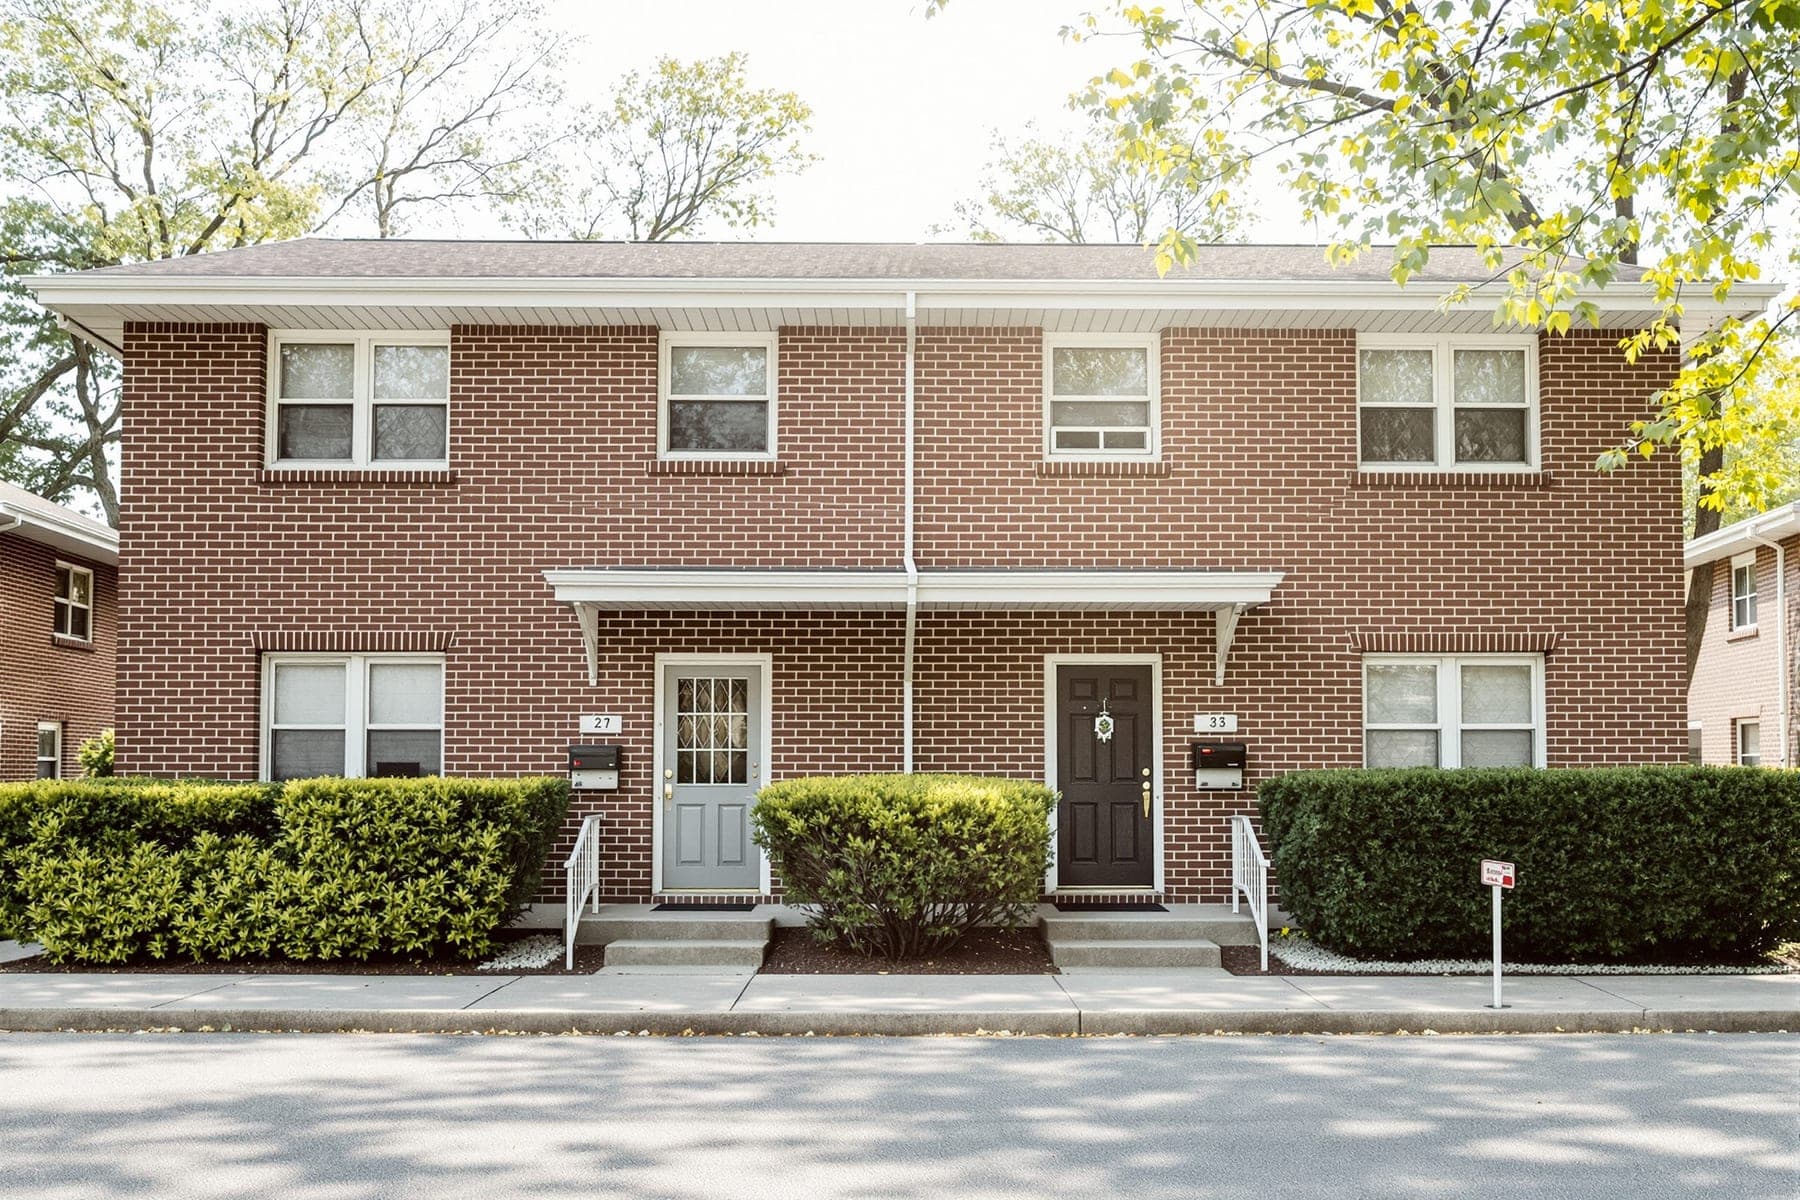
Większość budynków od dwóch do czterech lokali na naszych rynkach jest stara. Znajdą je Państwo w pobliżu śródmieść Woodstock, Crystal Lake, McHenry i Harvard oraz w starszych dzielnicach Appleton, Neenah, Menasha, Oshkosh i Kaukauna. Wiele zbudowano przed 1978 rokiem, co uruchamia federalne przepisy o ujawnianiu farby ołowiowej zarówno przy sprzedaży, jak i w Państwa przyszłych umowach najmu. Rzeczoznawcy FHA i VA wskażą takie elementy jak łuszcząca się farba, brakujące poręcze i niedziałające media, a te naprawy zasadniczo muszą być zakończone przed zamknięciem transakcji.
Warto sprawdzić też kwestie praktyczne. Czy są osobne piece, podgrzewacze wody i liczniki prądu, czy będą Państwo płacić za media lokatora? Czy użytkowanie jest legalne według obecnego planu zagospodarowania i czy gmina wymaga rejestracji lub inspekcji lokali na wynajem? Czy istniejąca umowa najmu, którą Państwo przejmują, zgadza się z czynszem deklarowanym przez sprzedającego? Regularnie widujemy te budynki i wolimy poruszyć te kwestie przy wstępnej akceptacji (pre-approval) niż przy wycenie (appraisal). W przypadku nietypowego budynku, który nie pasuje do zasad agencyjnych, warto zapytać, czy opcją jest kredyt portfelowy.
- Przed końcem okresu inspekcji warto uzyskać kopie aktualnych umów najmu i dowody otrzymywanego czynszu
- Od pierwszego dnia należy budżetować pustostany i naprawy, odkładając część każdego czynszu
- Warto wycenić ubezpieczenie dla wynajmującego, które różni się od standardowej polisy właściciela domu
- Przed podpisaniem pierwszej umowy najmu trzeba poznać stanowe zasady dotyczące kaucji i okresów wypowiedzenia
Najczęstsze pytania
- Czy mogę kupić dom dwurodzinny z kredytem FHA?
- Tak. Finansowanie FHA dla budynków wielorodzinnych obejmuje domy od dwóch do czterech lokali z 3.5% wkładu własnego, jeśli mieszkają Państwo w jednym z lokali. Czynsz z drugiego lokalu może pomóc w kwalifikacji. Budynki trzy- i czterolokalowe muszą też przejść test samowystarczalności FHA.
- Ile wkładu własnego potrzebuję przy zakupie domu dwurodzinnego?
- Jako właściciel-mieszkaniec już od 3.5% z FHA, 5% z kredytem konwencjonalnym zatwierdzonym przez automatyczny system analizy Fannie Mae i potencjalnie nic z kredytem VA, jeśli są Państwo uprawnieni. Inwestorzy, którzy nie zamieszkają w budynku, powinni liczyć się z 25%.
- Czym jest house hacking?
- House hacking to zakup małej nieruchomości wielolokalowej, zamieszkanie w jednym lokalu i wynajęcie pozostałych, tak aby czynsz kompensował koszty mieszkania. Zaleta finansowa polega na tym, że budynek liczy się jako główne miejsce zamieszkania.
- Czy dochód z najmu liczy się przy wniosku o kredyt na dom wielorodzinny?
- Zwykle można uwzględnić 75% udokumentowanego lub oszacowanego przez rzeczoznawcę czynszu, zgodnie z zasadami programu. Fannie Mae może go ograniczyć dla kredytobiorców bez doświadczenia w wynajmie, a VA oczekuje rezerw i dowodów, że poradzą sobie Państwo z zarządzaniem najmem.
- Jak długo muszę mieszkać w domu dwurodzinnym?
- Kredyty dla właściciela-mieszkańca zasadniczo wymagają wprowadzenia się w ciągu 60 dni i zamiaru zamieszkiwania domu jako głównego miejsca zamieszkania przez co najmniej rok. Po tym czasie wielu właścicieli zatrzymuje budynek na wynajem i kupuje kolejny dom.
Źródła
Ten artykuł zawiera informacje ogólne, nie stanowi porady finansowej, podatkowej ani prawnej i nie jest zobowiązaniem do udzielenia kredytu. Warunki programów, limity i oprocentowanie ulegają zmianom; aktualne dane należy potwierdzić u doradcy kredytowego. Home State Bank, N.A. NMLS 478452. Członek FDIC · Kredytodawca Równych Szans Mieszkaniowych.