Finansowanie domu nad jeziorem w Wisconsin: kredyty na drugi dom od Fox Valley po Northwoods
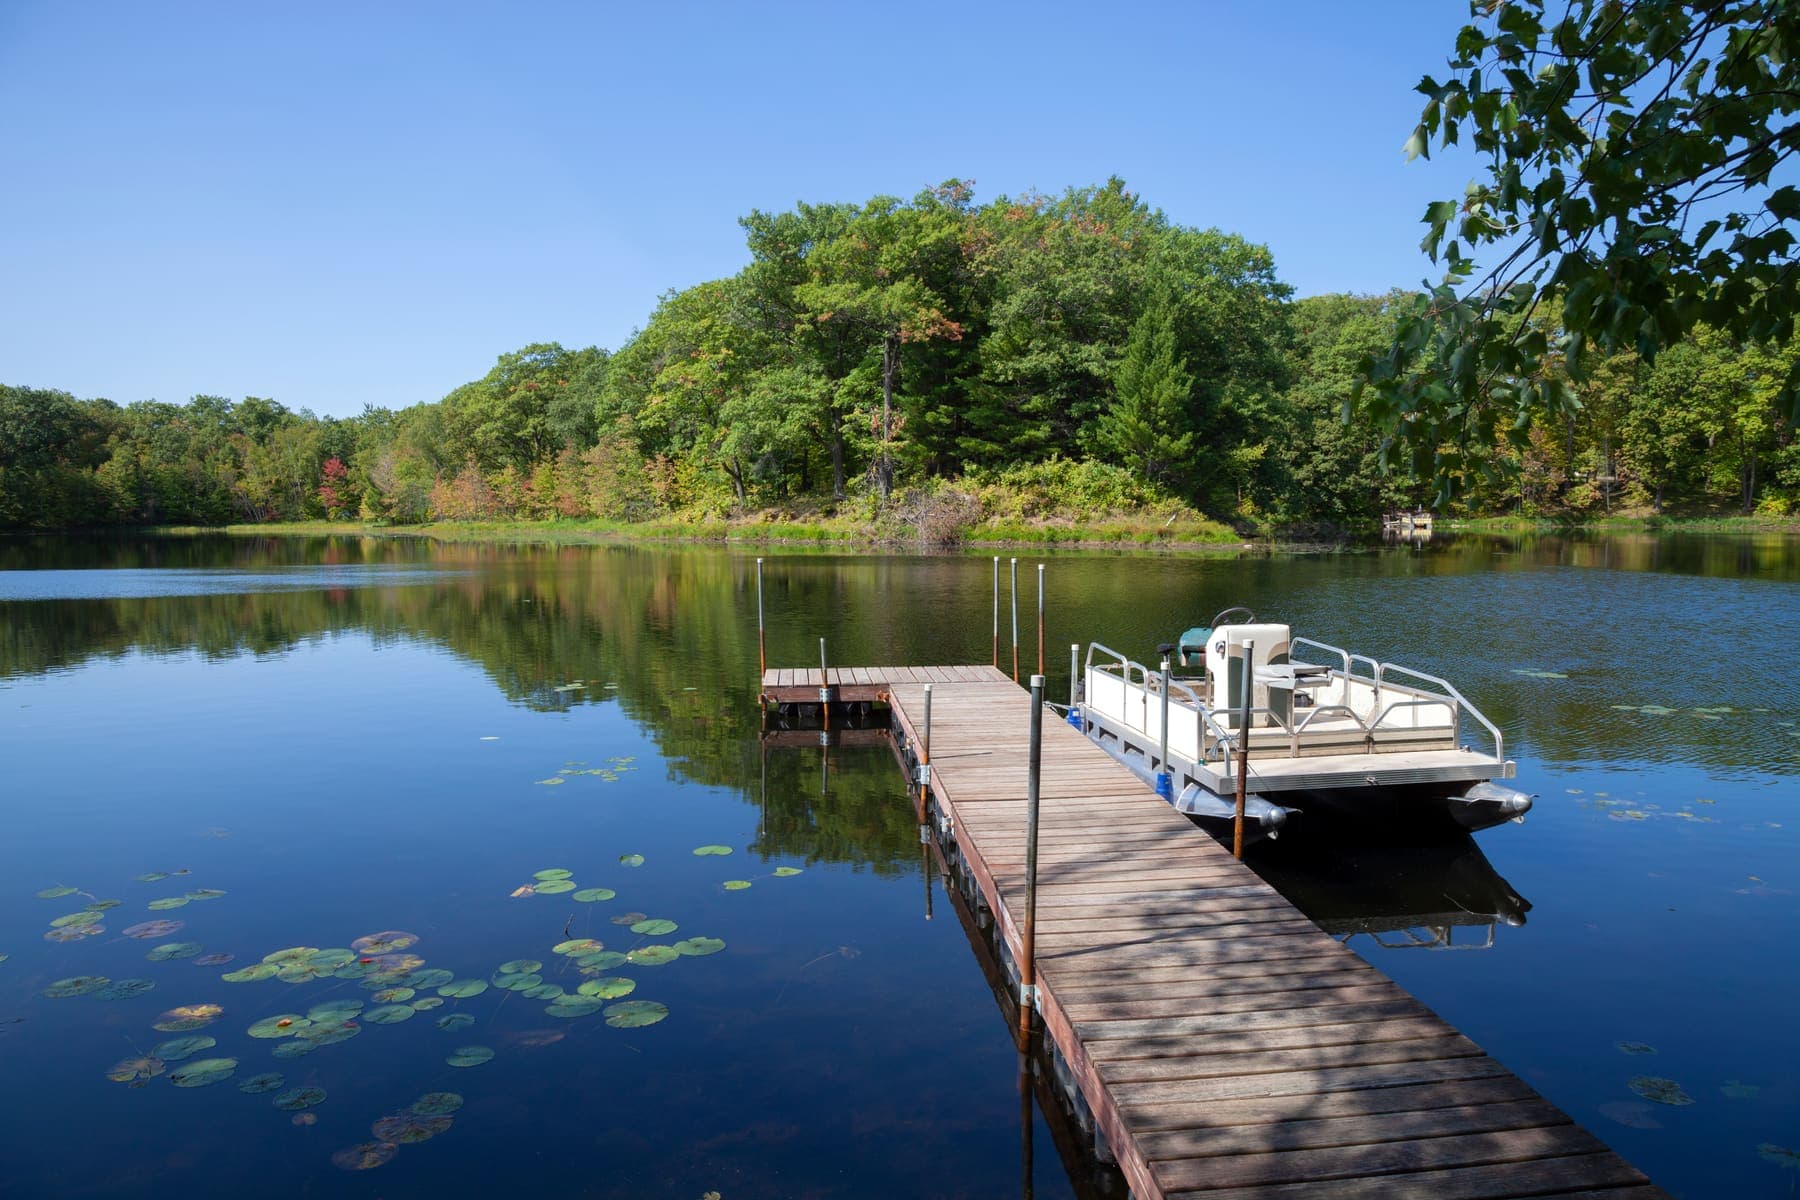
Połowa rodzin w Fox Valley i spora część północnego Illinois ma ten sam plan: miejsce nad wodą. Czy to domek nad Lake Winnebago, chata koło Minocqua, czy całoroczny dom nad Green Lake, kredyt na drugi dom różni się od kredytu na główne miejsce zamieszkania. Oto jakie są zasady, ile kosztują i gdzie nieruchomość nad jeziorem potrzebuje kredytodawcy, który potrafi użyć własnego osądu.
 Zespół kredytów hipotecznych Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Zaktualizowano 9 września 20267 min czytania
Co uznaje się za drugi dom
Definicja Fannie Mae, z której korzysta większość kredytodawców: nieruchomość jednolokalowa, w której mieszkają Państwo przez część roku, nadająca się do całorocznego użytku, nad którą mają Państwo wyłączną kontrolę i która nie jest objęta umową najmu ani timeshare. Mogą ją Państwo wynajmować przez część roku, i wielu właścicieli domów nad jeziorem tak robi, ale dochodu z wynajmu nie można użyć do kwalifikacji i nie można oddać kontroli firmie zarządzającej. Jeśli nigdy nie zamierzają Państwo tam przebywać, jest to nieruchomość inwestycyjna, z innymi zasadami i cenami.
Wkład własny, oprocentowanie i korekta cenowa
Drugi dom wymaga co najmniej 10% wkładu własnego przy kredycie konwencjonalnym. Oprocentowanie jest wyższe niż dla głównego miejsca zamieszkania z powodu korekt cenowych na poziomie kredytu (loan-level price adjustments), które naliczają agencje: na 2026 rok od 1.125% do 4.125% kwoty kredytu w zależności od wysokości wkładu własnego, z najwyższą korektą powyżej 80% wartości nieruchomości. W praktyce oznacza to, że drugi dom z wkładem 10% może mieć oprocentowanie o pół punktu lub więcej wyższe niż ten sam kredyt na główne miejsce zamieszkania, podczas gdy wkład 25% niweluje większość tej różnicy.
To jedno z miejsc, w których kredytodawca portfelowy zmienia rachunek. Home State Bank trzyma wiele kredytów na drugie domy we własnym bilansie, więc nie płacimy korekty agencyjnej i nie przerzucamy jej na Państwa. Przy odpowiednim wniosku nasza portfelowa cena kredytu na drugi dom bywała niższa niż stawka agencyjna przy tym samym wkładzie własnym.
| Wartość kredytu do wartości nieruchomości (LTV) | Korekta (% kwoty kredytu) |
|---|---|
| 60% lub mniej | 1.125% |
| 60.01–70% | 1.625% |
| 70.01–75% | 2.125% |
| 75.01–80% | 3.375% |
| Powyżej 80% | 4.125% |
Gdzie nieruchomości nad jeziorem wypadają z analizy agencyjnej
Domy nad jeziorem są z założenia nietypowe, a nietypowość to coś, czego zasady agencji nie lubią. Problemy, które widzimy najczęściej:
- Domki sezonowe bez całorocznego ogrzewania lub wody, które nie przechodzą testu całorocznego użytku
- Wspólne studnie, drogi prywatne i dojazd przez służebność, które wymagają dodatkowej dokumentacji
- Wyceny z niewieloma prawdziwie porównywalnymi transakcjami, bo żadne dwie działki nad jeziorem nie są takie same
- Grunt w dzierżawie i umowy dotyczące miejsc do cumowania łodzi
- Starsze domy z dobudówkami powstałymi, zanim pozwolenia stały się normą
Podatki, ubezpieczenie i koszt utrzymania
Efektywne stawki podatku od nieruchomości w Wisconsin są niższe niż w Illinois, ale linia brzegowa jest wyceniana według wartości gruntu i może być droga; warto poprosić sprzedającego o dwa ostatnie rachunki. Ulga loteryjna (Lottery and Gaming Credit) dotyczy tylko głównego miejsca zamieszkania, więc nie obniży rachunku za drugi dom. Ubezpieczenie nieruchomości nad jeziorem może wymagać ochrony przed powodzią nawet poza wyznaczoną strefą, jeśli dom stoi blisko linii wody, a nieruchomości sezonowe czasem potrzebują polisy obejmującej okresy niezamieszkania. Proszę zaplanować te koszty, zanim zakochają się Państwo w widoku.
Kupujący z Illinois, nieruchomość w Wisconsin
Duża część kupujących domy nad jeziorami w Wisconsin mieszka w hrabstwie McHenry lub na północnych przedmieściach Chicago. To żaden problem: kredyt jest analizowany w Crystal Lake, a nasz oddział w Appleton zna rynki, firmy tytułowe i rzeczoznawców w Fox Valley i Northwoods. Jeden kredytodawca, obie strony granicy.
Najczęstsze pytania
- Ile wkładu własnego potrzebuję na dom nad jeziorem?
- Co najmniej 10% przy konwencjonalnym kredycie na drugi dom. Wkład od 20% do 25% znacząco obniża korektę cenową agencji, a kredyt portfelowy może jej w ogóle uniknąć.
- Czy mogę wynajmować dom nad jeziorem na weekendy?
- Tak, wynajem przez część roku jest dozwolony przy kredycie na drugi dom, ale dochodu nie można użyć do kwalifikacji, a firma zarządzająca nie może kontrolować zamieszkania. Wynajem całoroczny czyni z nieruchomości inwestycję.
- Czy mogę użyć HELOC na głównym domu na wkład własny?
- Tak, i to częste rozwiązanie. HELOC na Państwa domu w hrabstwie McHenry lub Fox Valley może sfinansować wkład własny na nieruchomość nad jeziorem; ratę HELOC wliczamy do Państwa wskaźników.
Źródła
Ten artykuł zawiera informacje ogólne, nie stanowi porady finansowej, podatkowej ani prawnej i nie jest zobowiązaniem do udzielenia kredytu. Warunki programów, limity i oprocentowanie ulegają zmianom; aktualne dane należy potwierdzić u doradcy kredytowego. Home State Bank, N.A. NMLS 478452. Członek FDIC · Kredytodawca Równych Szans Mieszkaniowych.