Kredyty budowlane przechodzące w hipoteczne: jedno zamknięcie transakcji, od fundamentów po drzwi wejściowe
Budowa domu oznaczała kiedyś dwa kredyty: krótkoterminowy kredyt budowlany, a potem kredyt hipoteczny na jego spłatę. Kredyt budowlany przechodzący w hipoteczny (construction-to-permanent) łączy oba w jedno zamknięcie transakcji, jeden zestaw opłat i jedno oprocentowanie zablokowane, zanim pierwsza łopata wbije się w ziemię.
 Zespół kredytów hipotecznych Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Zaktualizowano 7 września 20266 min czytania
Jak działają dwie fazy
W trakcie budowy kredyt działa jak linia kredytowa. Bank uwalnia pieniądze w transzach w miarę ukończenia i odbioru prac, a Państwo płacą odsetki tylko od wypłaconej kwoty. Gdy dom jest gotowy i wydano pozwolenie na użytkowanie, kredyt automatycznie przekształca się w standardowy kredyt hipoteczny. Bez drugiego wniosku, bez drugiej wyceny (appraisal), bez drugiego zamknięcia transakcji.
Jak wygląda harmonogram transz
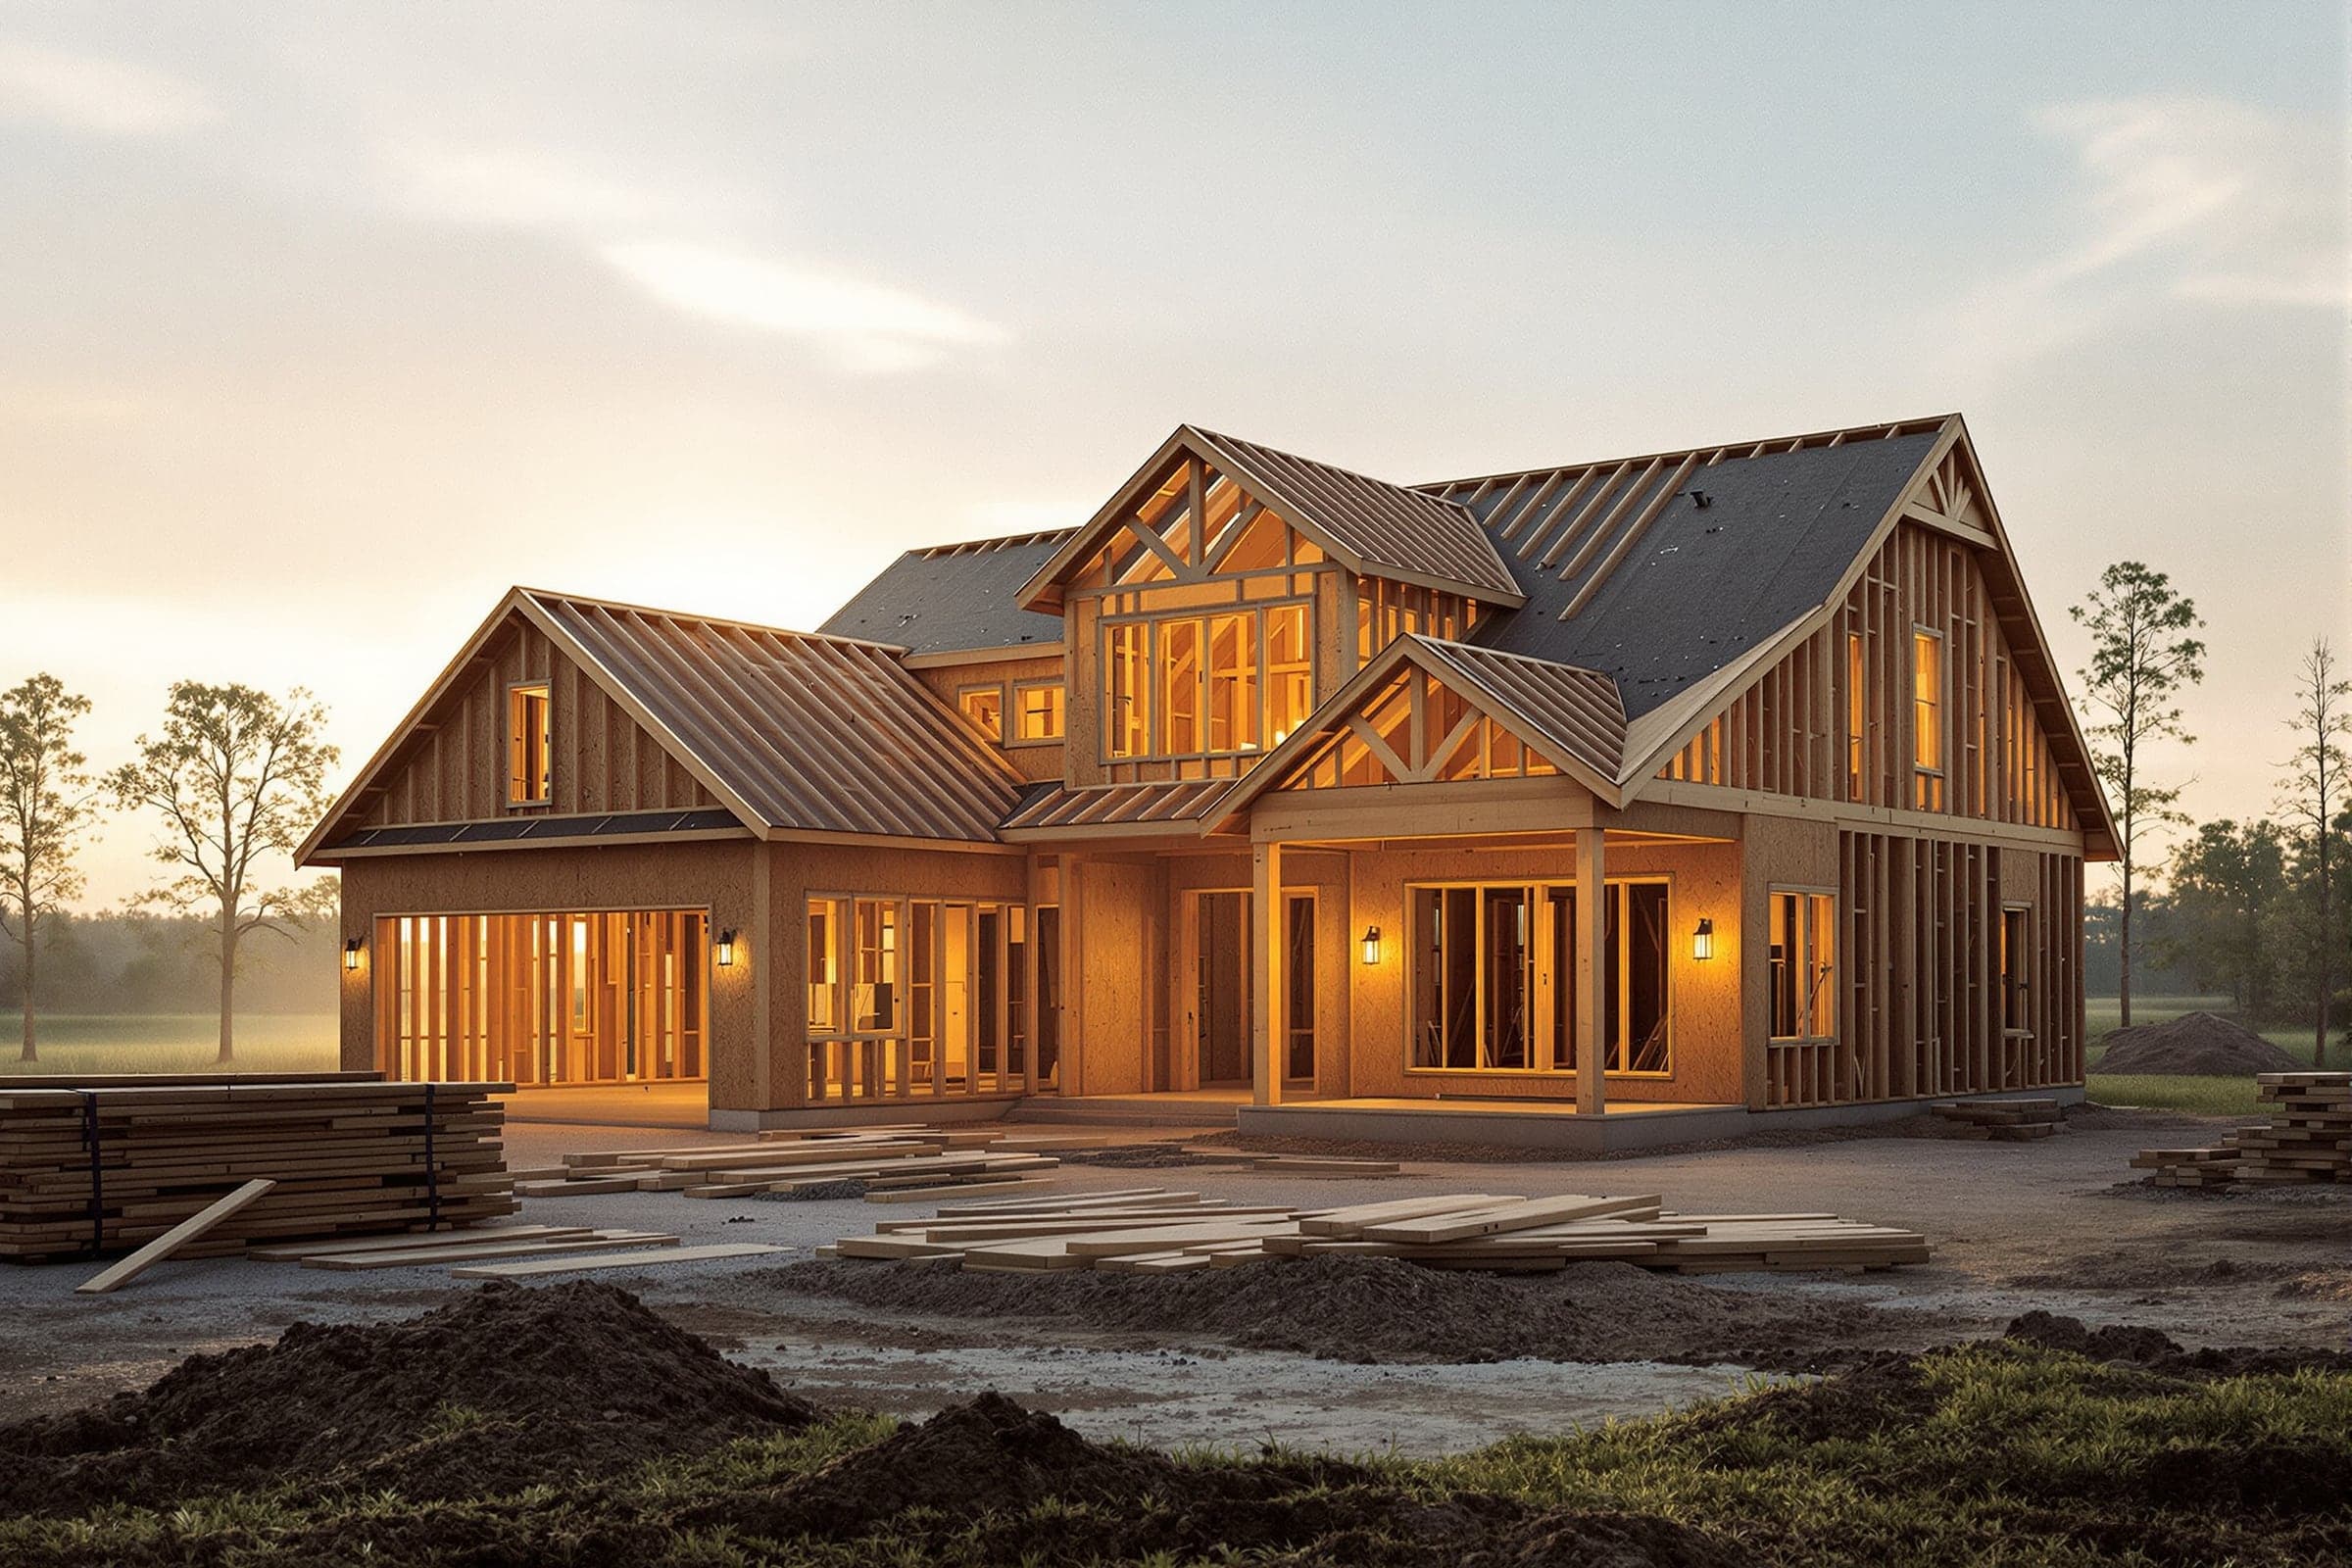
Transze zwykle podążają za samą budową. Typowy harmonogram pięciu transz:
- Fundamenty i prace ziemne
- Konstrukcja, dach i okna (stan surowy zamknięty)
- Instalacje: hydraulika, elektryka, ogrzewanie i klimatyzacja (HVAC)
- Płyty gipsowe, szafki, wykończenie wnętrz
- Końcowa: podłogi, armatura, pozwolenie na użytkowanie
Dlaczego kredytodawca ma większe znaczenie przy budowie
Budowa ma kilkanaście momentów, w których coś wymaga decyzji: zmiana w projekcie, opóźnienie z powodu pogody, wykonawca, który chce transzę tydzień wcześniej. Gdy kredyt jest w portfelu, a inspektor, analityk kredytowy i osoba zamykająca transakcję siedzą w tym samym budynku, te decyzje zapadają podczas jednej rozmowy telefonicznej. Gdy kredyt zmierza do krajowej firmy obsługującej, zapadają w kolejce.
Home State Bank finansuje domy w całym hrabstwie McHenry od ponad stu lat, a teraz także w całym Fox Valley z naszego biura w Appleton. Znamy wykonawców, gminy i to, czego naprawdę wymaga pozwolenie w Crystal Lake, Cary, Woodstock czy Grand Chute.
Co przygotować
Proszę przyjść na pierwszą rozmowę z tyloma z tych dokumentów, ile Państwo mają:
- Umowa z wykonawcą i szczegółowy kosztorys
- Projekt i specyfikacje
- Umowa zakupu działki lub akt własności, jeśli już są Państwo właścicielami gruntu
- Licencja, ubezpieczenie i referencje wykonawcy
- Standardowe dokumenty dotyczące dochodów i majątku
Ten artykuł zawiera informacje ogólne, nie stanowi porady finansowej, podatkowej ani prawnej i nie jest zobowiązaniem do udzielenia kredytu. Warunki programów, limity i oprocentowanie ulegają zmianom; aktualne dane należy potwierdzić u doradcy kredytowego. Home State Bank, N.A. NMLS 478452. Członek FDIC · Kredytodawca Równych Szans Mieszkaniowych.