Financiamiento de un barndominium: por qué es más difícil que una hipoteca común y qué hace que uno sea financiable
Los barndominiums, las casas post-frame (de estructura de postes) y los shouses (un taller y una casa bajo un mismo techo) han pasado de ser una novedad a una opción real en lotes rurales desde Marengo hasta los caminos rurales en las afueras de Appleton. El edificio suele ser la parte fácil. El financiamiento de un barndominium es donde muchos proyectos se estancan, porque el mercado hipotecario está construido en torno a casas que se parecen a las de sus vecinos. Aquí explicamos por qué estos préstamos son más difíciles y qué hace que uno sea financiable.
 Equipo hipotecario de Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Actualizado el 13 de septiembre de 20267 minutos de lectura
Por qué financiar un barndominium es más difícil que una hipoteca común
La mayoría de las hipotecas se otorgan para venderse a Fannie Mae o Freddie Mac o para ser aseguradas por una agencia del gobierno. Esos programas no prohíben las casas inusuales. La Selling Guide de Fannie Mae dice que los préstamos sobre viviendas únicas o no tradicionales son elegibles, siempre que el tasador tenga información adecuada para formar una opinión confiable del valor de mercado. Esa condición es donde el préstamo para un barndominium se complica.
Un tasador necesita ventas comparables: ventas recientes y cercanas de propiedades similares. En buena parte de la zona rural del condado de McHenry o del campo del Fox Valley, puede que no haya ninguna venta reciente de otra casa post-frame a una distancia razonable. La guía permite que los tasadores se apoyen en ventas más antiguas, vecindarios competidores y otros datos del mercado, pero aun así tienen que demostrar que la propiedad es comercializable. Si no pueden, el avalúo sale bajo o el expediente se estanca.
- Comparables: pocas o ninguna venta reciente de casas similares en las cercanías
- Tipo de construcción: los edificios post-frame y de acero son poco conocidos para algunos suscriptores y aseguradoras
- Espacio mixto: una casa modesta unida a un taller del doble de su tamaño puede parecer más un edificio comercial o agrícola que una residencia
- Edificaciones anexas y superficie de terreno: Fannie Mae pide a los prestamistas decidir si una propiedad con edificaciones anexas significativas es de naturaleza residencial o agrícola
Qué hace financiable un barndominium o una casa post-frame
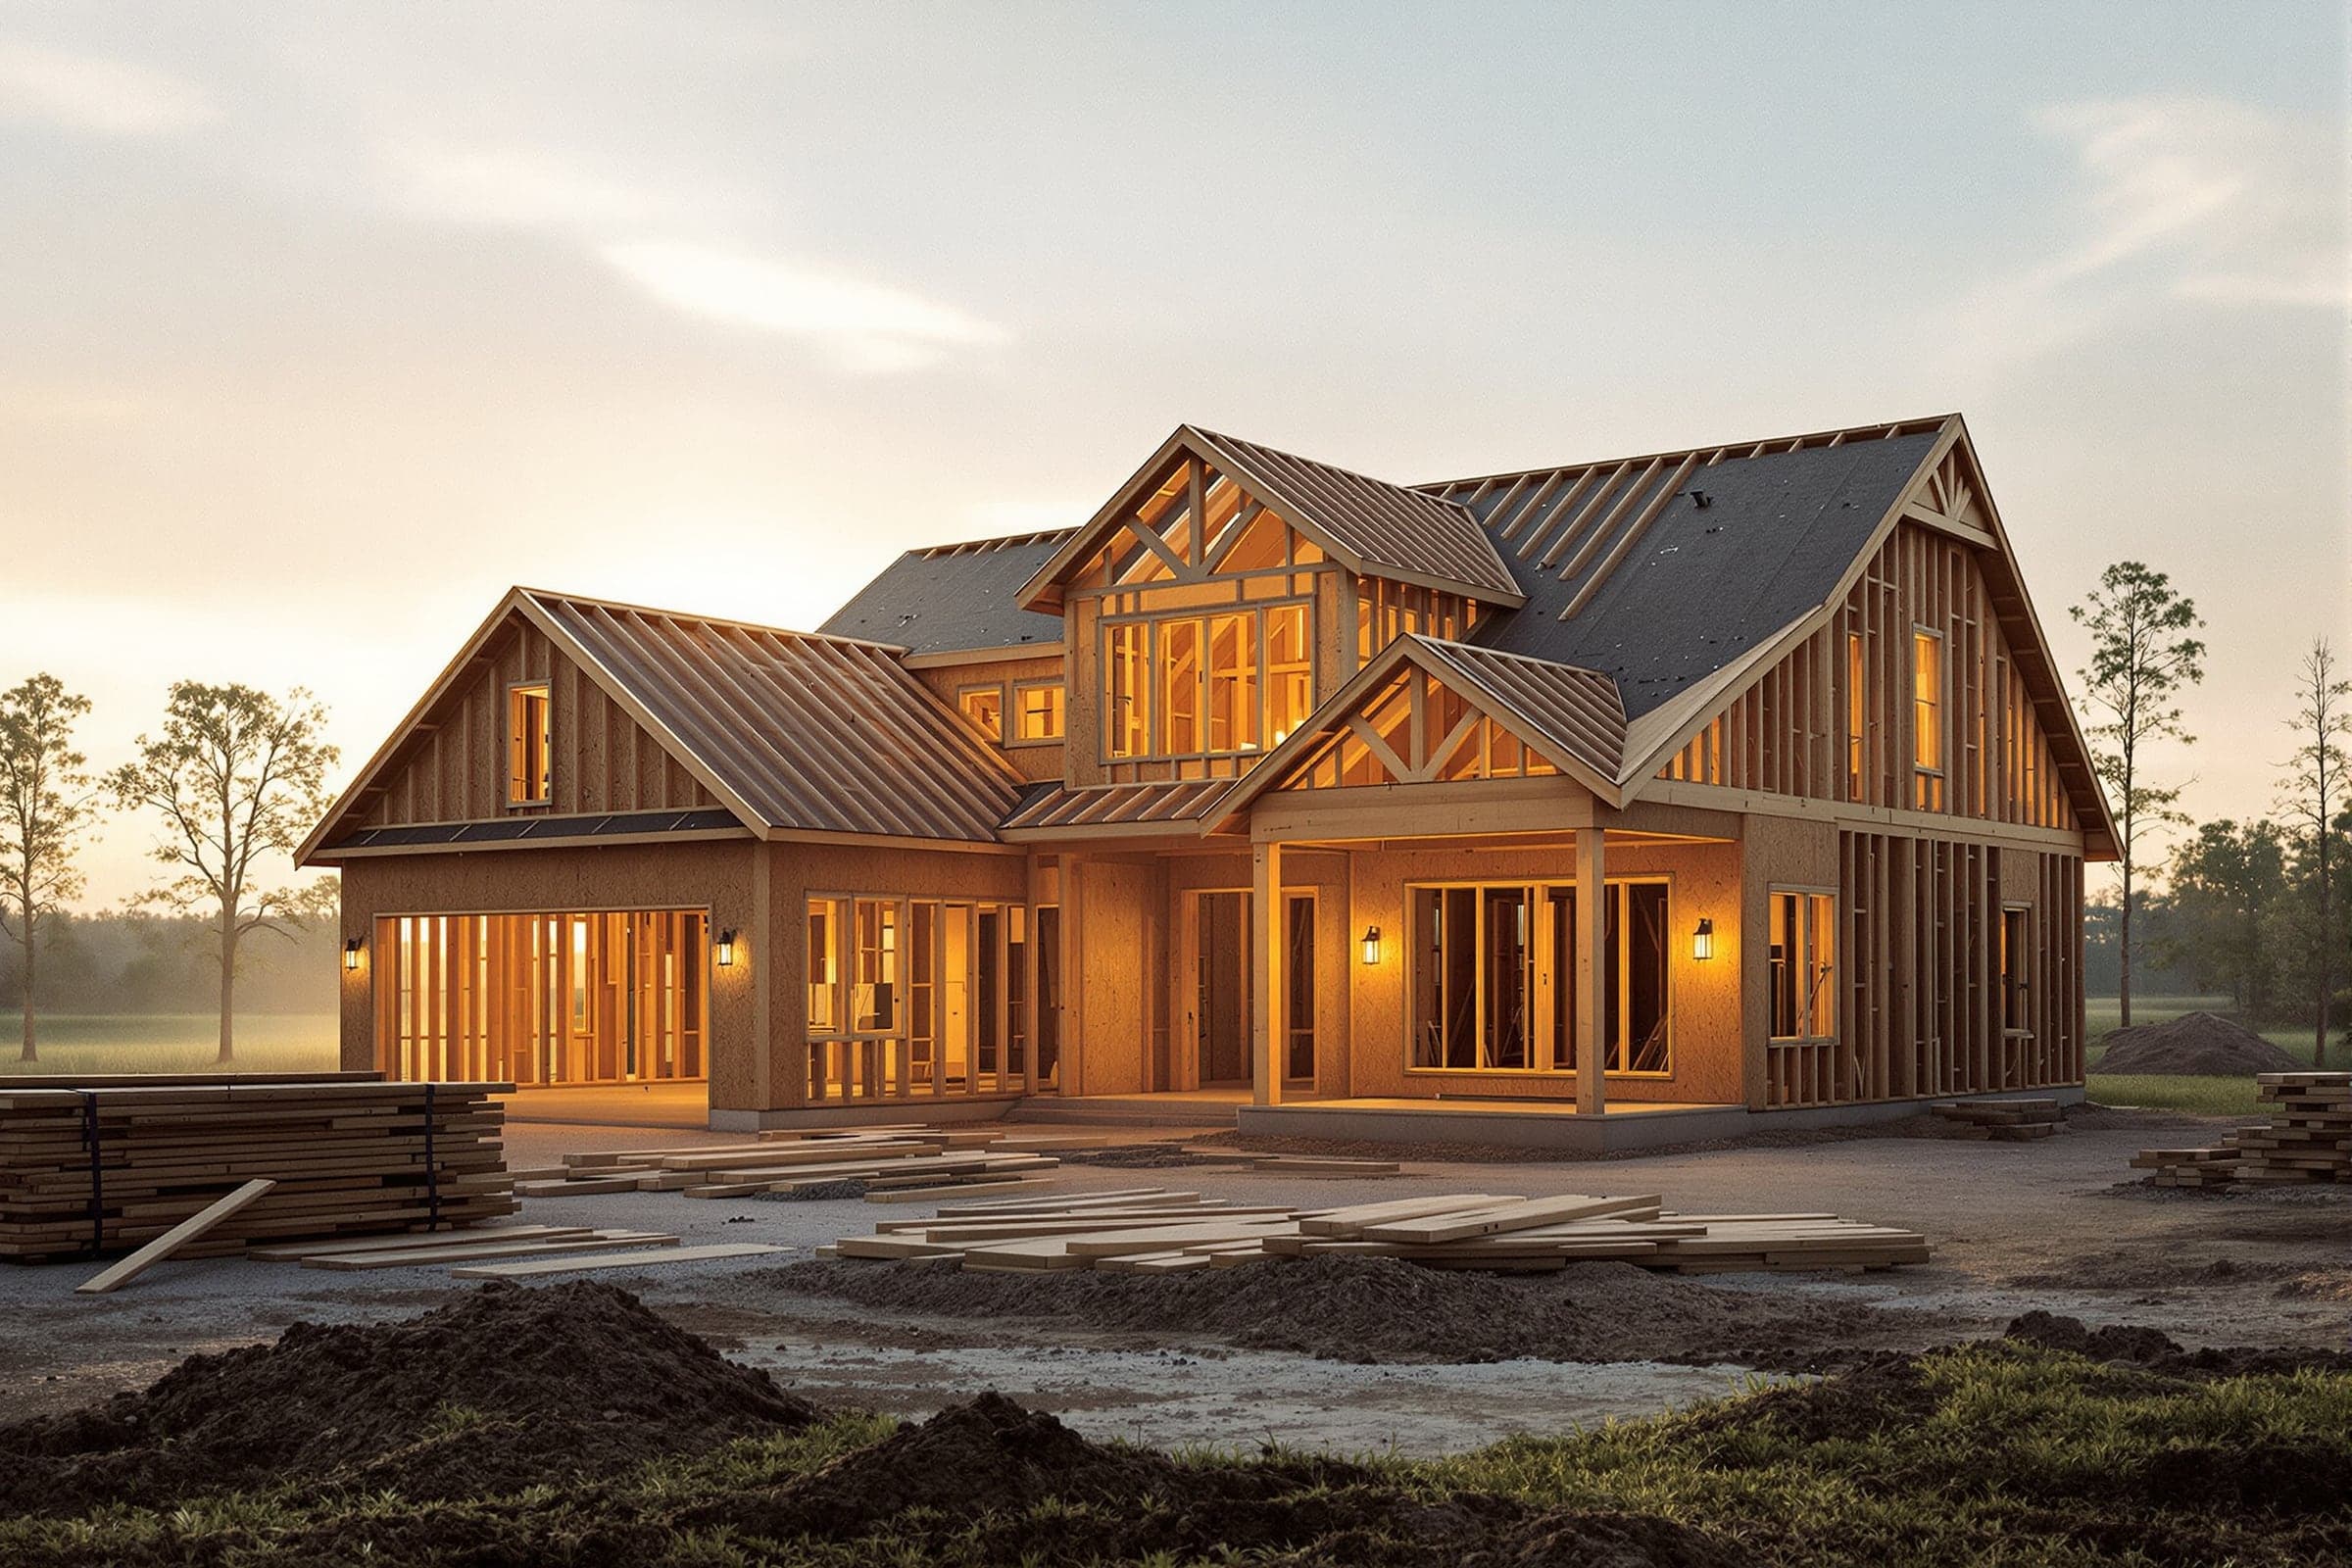
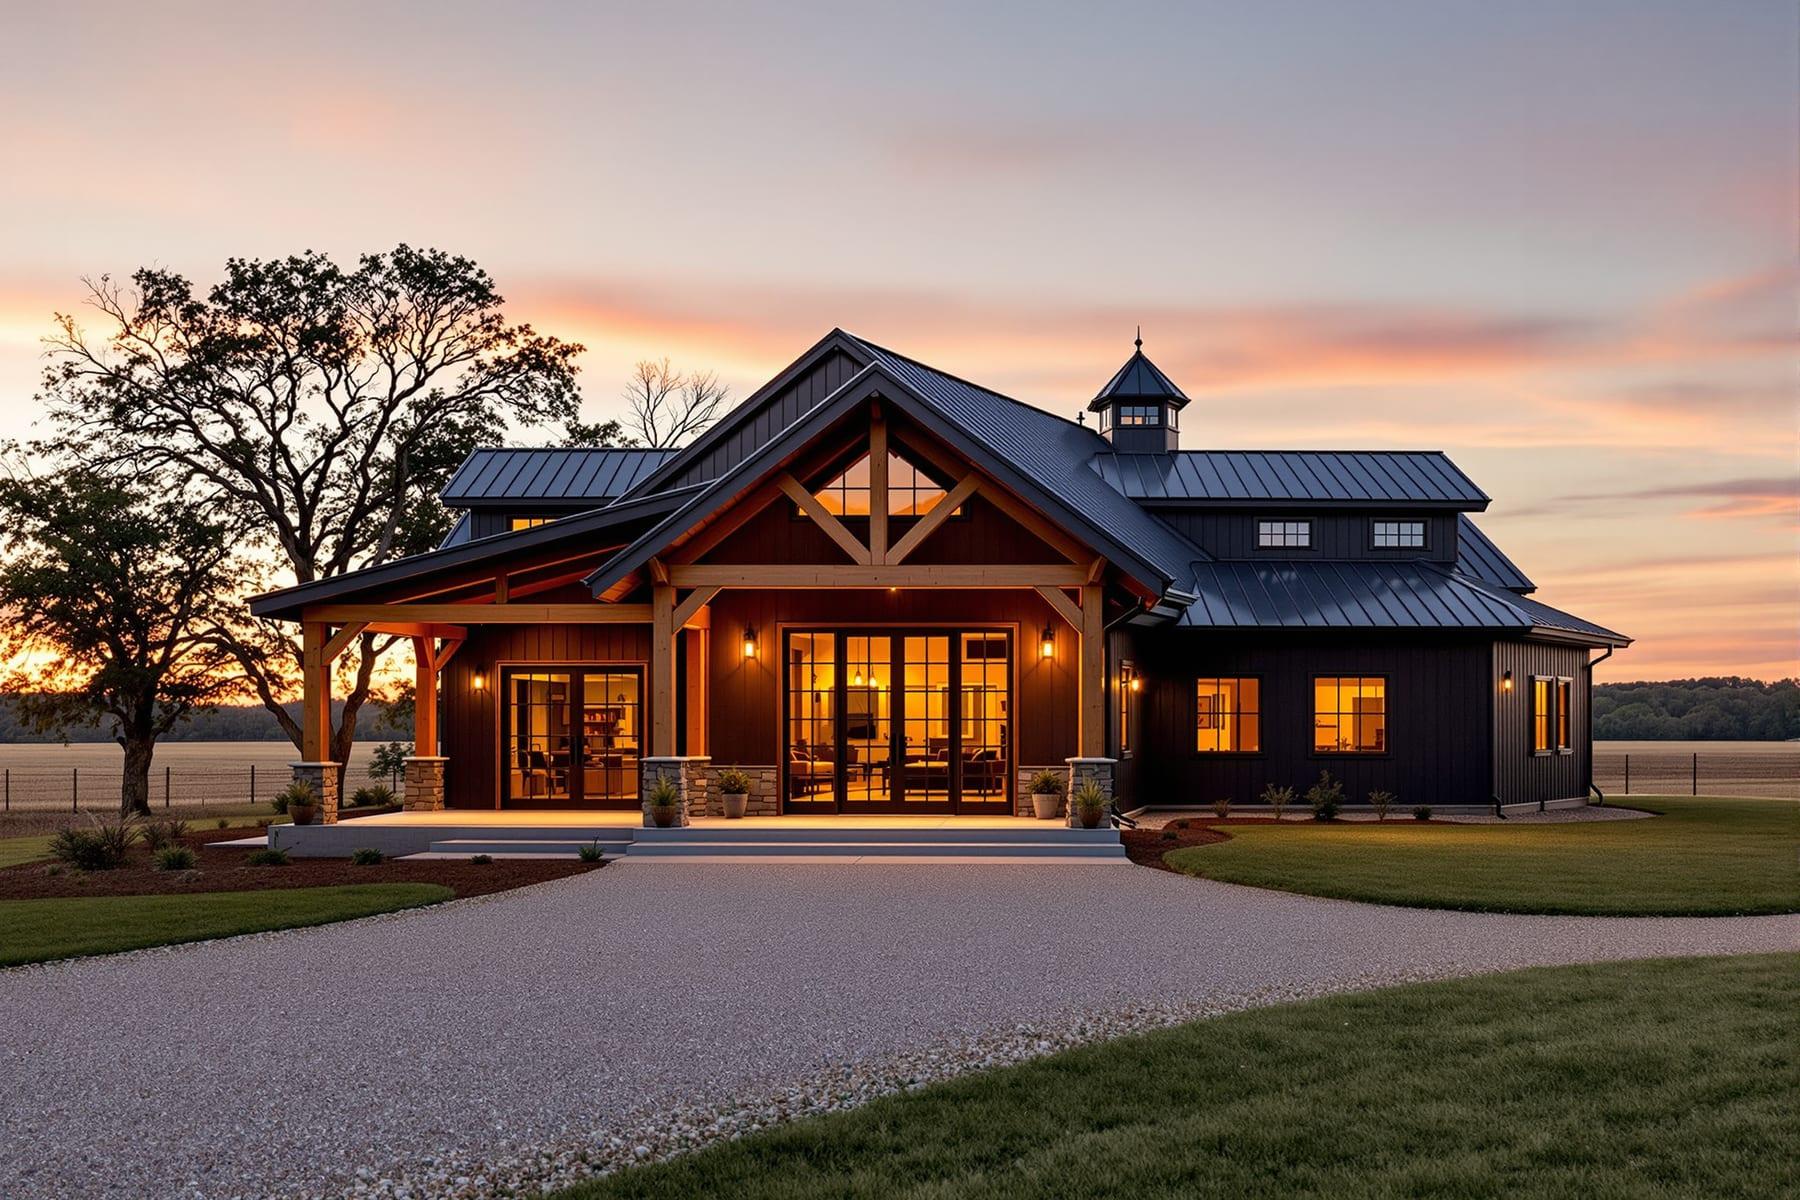
Los proyectos que consiguen financiamiento se ven, en papel, como casas. Un prestamista y un tasador quieren ver una vivienda que resulta usar construcción post-frame o de acero, no un galpón de postes con un dormitorio en la esquina.
- Una cimentación permanente, diseñada por ingeniería para una vivienda. Una cimentación perimetral o una losa de ingeniería hace la conversación mucho más fácil que unos postes enterrados en el suelo
- Una zonificación que permita una vivienda unifamiliar, un permiso de construcción residencial y una aprobación de ocupación al final
- Construido conforme al código residencial. En Wisconsin es el Uniform Dwelling Code, el código estatal para viviendas de una y dos familias, que aplican inspectores municipales o del condado certificados. En Illinois es el código adoptado por su municipio o condado
- Una proporción razonable de área habitable. Cuanta más parte de la superficie sea espacio habitable terminado, en lugar de taller, más se tasa como una casa
- Acabados y sistemas residenciales: aislamiento y cumplimiento energético, calefacción y aire acondicionado convencionales, ventanas de salida de emergencia, una cocina y baños de verdad
- Ventas comparables. Pregunte a un agente local si se ha vendido alguna casa post-frame o de acero en la zona en los últimos dos años. Incluso dos o tres ayudan
Comparación de las opciones de préstamo para un barndominium
En el mundo de las agencias no existe un producto de préstamo especial para barndominiums. Usted está acomodando una casa inusual en uno de los canales ordinarios, y qué tan bien encaja varía.
| Vía | Cómo trata a un barndominium | Realidad práctica |
|---|---|---|
| Convencional (Fannie Mae o Freddie Mac) | Elegible como vivienda única si el tasador puede sustentar el valor y la comerciabilidad | Funciona mejor con una casa terminada en una zona con ventas comparables; es más difícil para construcción nueva en mercados con pocas ventas |
| FHA, VA, USDA | Debe cumplir los estándares de propiedad de cada agencia y tasarse con comparables adecuados | Posible en casas terminadas; menos prestamistas se sienten cómodos con ellas |
| Construcción a permanente con un prestamista de cartera local | Se suscribe con base en los planos, el presupuesto, el constructor, la solidez del prestatario y un avalúo de obra terminada | El camino natural para construir uno, porque el prestamista conserva el préstamo y puede aplicar su criterio |
| Financiamiento del kit o del constructor, préstamos personales | A menudo cubre solo la estructura exterior o el kit | Por lo general, plazos más cortos y costos más altos; rara vez cubre juntos el terreno, la preparación del sitio y el acabado interior |
Por qué la construcción a permanente con un prestamista de cartera local es el camino natural
Un prestamista de cartera mantiene los préstamos en sus propios libros, así que la pregunta no es si el expediente cumple la lista de requisitos de un inversionista. La pregunta es si el proyecto tiene sentido: el prestatario, el constructor, los planos, el presupuesto y el valor terminado. Un prestamista local también conoce el mercado local, incluido si se han vendido casas post-frame en las cercanías.
Un préstamo de construcción a permanente financia la obra mediante desembolsos a medida que el trabajo se completa y se inspecciona, con pagos de solo intereses durante la construcción, y luego se convierte en una hipoteca regular cuando la casa está terminada. Si usted ya es dueño del terreno, su plusvalía en él a menudo puede contar para su pago inicial. Espere un escrutinio más detallado, y posiblemente un pago inicial mayor, que con una casa convencional, porque una propiedad inusual conlleva más riesgo de reventa para el prestamista.
Home State Bank hace internamente préstamos de construcción a permanente, préstamos para lote y préstamos de cartera. No vamos a prometer que todo barndominium puede financiarse. Algunos no pueden, y preferimos decírselo en la etapa de planos que después de que usted haya pagado un kit. Con gusto revisamos sus planos, su sitio y sus números y le damos una respuesta franca.
Zonificación, pozos y sistemas sépticos en la zona rural de Wisconsin y el condado de McHenry
Empiece por la zonificación, antes de comprar el terreno. En las áreas no incorporadas del condado de McHenry, el departamento de Planning and Development del condado administra la zonificación conforme a su Unified Development Ordinance, y los permisos de construcción pasan por la revisión de zonificación, de aguas pluviales y de planos. En Wisconsin, la zonificación puede corresponder al municipio (town), al condado o a ambos, y las reglas de zonas ribereñas añaden otra capa cerca de lagos y ríos. Pregunte específicamente si se permite una vivienda con un taller anexo del tamaño que usted planea, y si hay tamaños mínimos de vivienda, reglas sobre materiales exteriores o límites al espacio accesorio.
Tenga cuidado con los edificios autorizados como estructuras agrícolas. Un edificio agrícola no es una vivienda, y convertirlo después puede ser costoso y difícil de financiar. Tramite el permiso como residencia desde el primer día.
La mayoría de los sitios rurales necesitan un pozo privado y un sistema séptico. Ambos estados los regulan, y los permisos normalmente se tramitan a nivel del condado. Primero viene una evaluación del suelo, y un sitio que necesite un sistema de montículo u otro sistema de ingeniería puede aumentar el presupuesto de manera importante. Los prestamistas querrán ver los costos del pozo y del sistema séptico en el presupuesto de construcción y pueden pedir un análisis del agua.
El seguro y el costo de un barndominium: obtenga cotizaciones reales desde temprano
No todas las aseguradoras emiten pólizas de vivienda para casas post-frame o de acero, y las que lo hacen pueden tratar la parte del taller de manera distinta, sobre todo si va a albergar equipo de negocio. Usted necesitará cobertura de riesgo del constructor (builder's risk) durante la construcción y una póliza de seguro de vivienda al terminar, y su prestamista exigirá ambas. Obtenga una cotización de seguro al mismo tiempo que obtiene sus cotizaciones de construcción.
En cuanto al costo de un barndominium, desconfíe de las cifras nacionales por pie cuadrado. A menudo describen una estructura exterior o un kit, no una casa terminada, y no hemos encontrado una fuente pública confiable de cifras locales, así que no vamos a citar ninguna. El presupuesto honesto incluye el terreno, la entrada de vehículos, la preparación del sitio, la cimentación, la estructura exterior, el acabado interior, las instalaciones mecánicas, el pozo, el sistema séptico, las conexiones de servicios, los permisos y una reserva para contingencias. Terminada conforme a estándares residenciales, una casa post-frame no es automáticamente más barata que una de construcción tradicional con estructura de madera. La cifra que importa es una cotización completa y por escrito de un constructor local, que es también lo que su prestamista va a suscribir.
Preguntas frecuentes
- ¿Se puede obtener una hipoteca común para un barndominium?
- A veces. Un barndominium terminado, sobre una cimentación permanente, autorizado como residencia y en una zona con ventas comparables puede calificar para financiamiento convencional. Donde los comparables escasean, o cuando usted está construyendo desde cero, un prestamista de cartera local suele ser la ruta más realista.
- ¿Qué tipo de préstamo se necesita para construir un barndominium?
- Normalmente un préstamo de construcción a permanente, que financia la obra mediante desembolsos y se convierte en una hipoteca al terminar. Espere presentar planos completos, un contrato a precio fijo, un presupuesto completo que incluya el pozo y el sistema séptico, y un pago inicial que puede ser mayor que el de una casa convencional.
- ¿Qué es un shouse y es más difícil de financiar?
- Un shouse combina un taller y una casa en un solo edificio. Puede ser más difícil de financiar cuando el taller es mucho más grande que el espacio habitable, porque la propiedad empieza a parecer comercial o agrícola. Mantener el área habitable como una proporción considerable del edificio ayuda al avalúo.
- ¿El financiamiento de una casa post-frame es distinto del préstamo para un barndominium?
- En realidad no. A los prestamistas les importa menos la etiqueta que la cimentación, el cumplimiento del código, la zonificación, la proporción de área habitable y las ventas comparables. Una casa post-frame construida conforme al código residencial sobre una cimentación permanente se evalúa de la misma manera.
- ¿Los barndominiums conservan su valor?
- Depende del mercado. Donde se venden casas similares con regularidad, pueden tasarse y revenderse bien. Donde son poco comunes, la reventa puede tardar más y los avalúos tienden a ser más conservadores, lo cual es una razón por la que los prestamistas revisan estos expedientes con más rigor.
Fuentes
Este artículo es información general, no asesoría financiera, fiscal ni legal, y no es un compromiso de préstamo. Los términos, límites y tasas de los programas cambian; confirme las cifras vigentes con un oficial de préstamos. Home State Bank, N.A. NMLS 478452. Miembro FDIC · Prestamista de Igualdad de Vivienda.