Préstamos de construcción a permanente: un solo cierre, de los cimientos a la puerta de entrada
Construir una casa solía requerir dos préstamos: un préstamo de construcción a corto plazo y luego una hipoteca para pagarlo. Un préstamo de construcción a permanente combina ambos en un solo cierre, un solo conjunto de cargos y una sola tasa fijada antes de la primera palada.
 Equipo hipotecario de Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Actualizado el 7 de septiembre de 20266 minutos de lectura
Cómo funcionan las dos fases
Durante la construcción, el préstamo funciona como una línea de crédito. El banco libera el dinero en desembolsos conforme se completa e inspecciona la obra, y usted paga intereses solo sobre lo desembolsado. Cuando la casa está terminada y se emite el certificado de ocupación, el préstamo se convierte automáticamente en una hipoteca estándar. Sin segunda solicitud, sin segundo avalúo, sin segundo cierre.
Cómo es el calendario de desembolsos
Los desembolsos normalmente siguen el ritmo de la obra. Un calendario común de cinco desembolsos:
- Cimientos y preparación del terreno
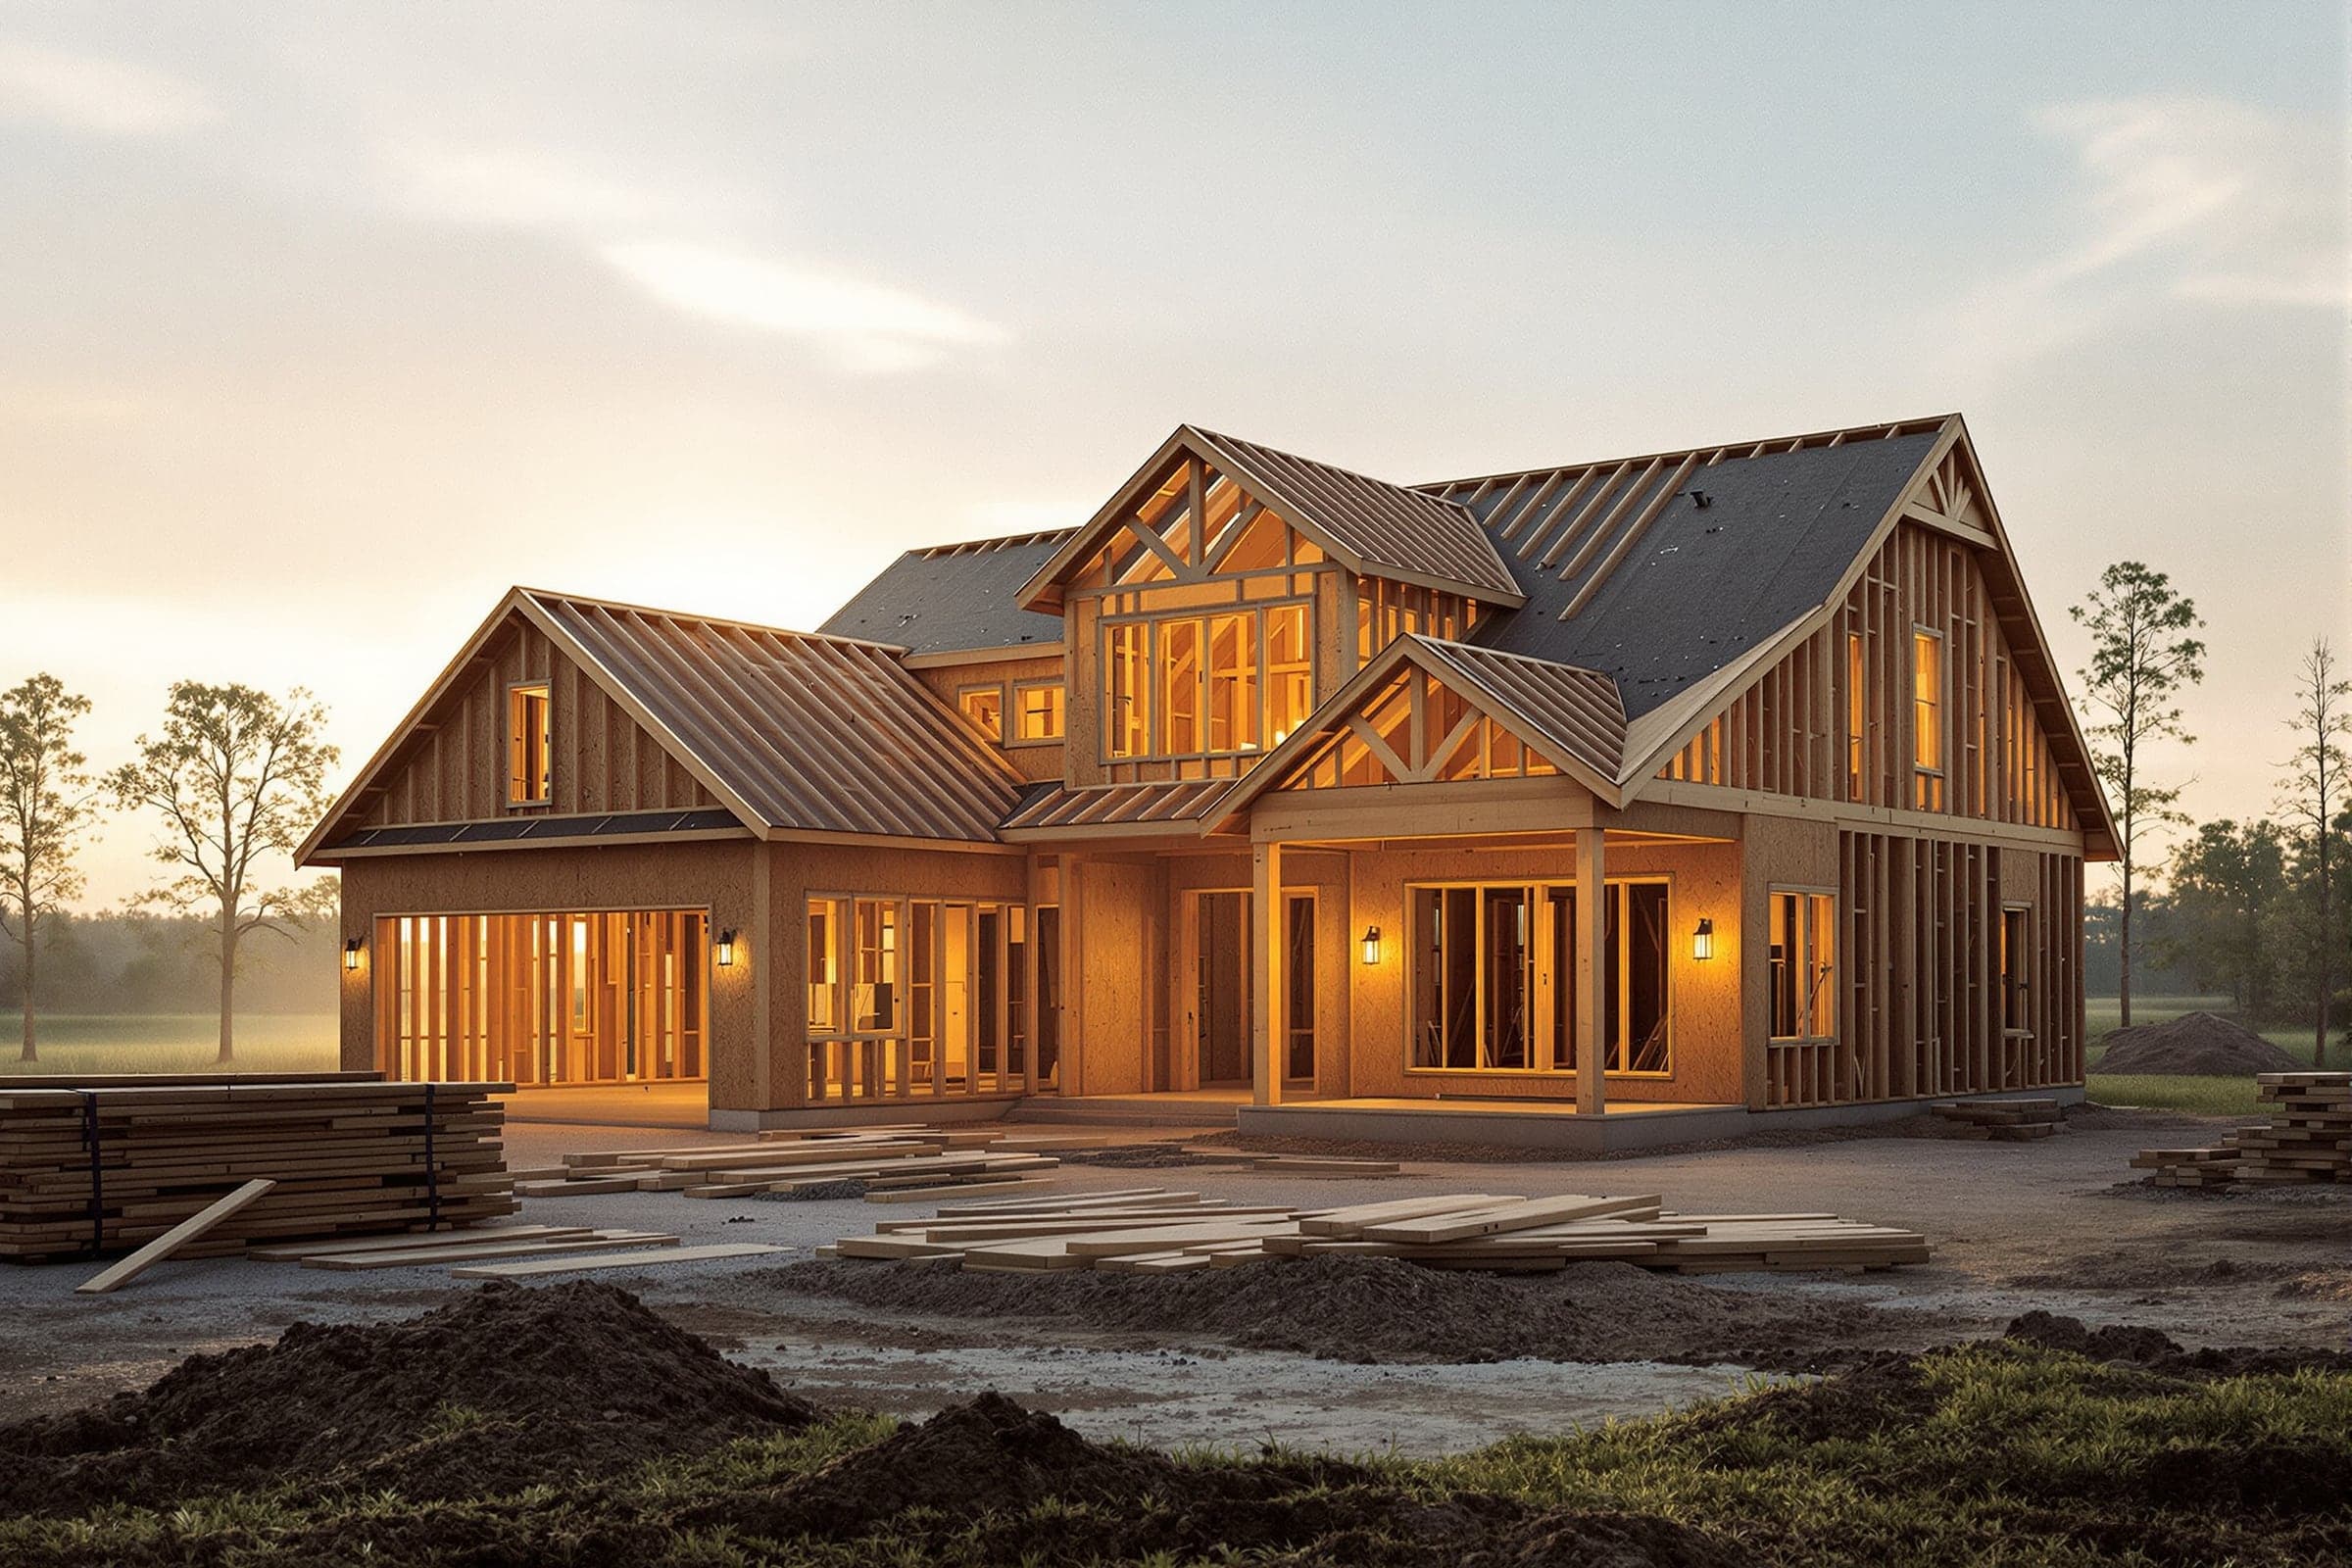
- Estructura, techo y ventanas (obra cerrada)
- Instalaciones básicas: plomería, electricidad y climatización (HVAC)
- Paneles de yeso, gabinetes y acabados interiores
- Final: pisos, accesorios y certificado de ocupación
Por qué el prestamista importa más en una obra
Una obra tiene una docena de momentos en los que algo necesita una decisión: una orden de cambio, un retraso por el clima, un constructor que quiere un desembolso una semana antes. Cuando el préstamo vive en una cartera y el inspector, el analista de crédito y el encargado del cierre están en el mismo edificio, esas decisiones se resuelven con una llamada. Cuando el préstamo va camino a un administrador nacional, se resuelven en una fila de espera.
Home State Bank ha financiado viviendas en todo el condado de McHenry por más de un siglo, y ahora también en el Fox Valley desde nuestra oficina de Appleton. Conocemos a los constructores, a los municipios y lo que realmente implica obtener un permiso en Crystal Lake, Cary, Woodstock o Grand Chute.
Qué debe tener listo
Llegue a la primera conversación con todo lo que pueda de esta lista:
- Contrato con el constructor y desglose detallado de costos
- Planos y especificaciones
- Contrato de compra del lote o escritura, si ya es dueño del terreno
- Licencia, seguro y referencias del constructor
- Documentos estándar de ingresos y activos
Este artículo es información general, no asesoría financiera, fiscal ni legal, y no es un compromiso de préstamo. Los términos, límites y tasas de los programas cambian; confirme las cifras vigentes con un oficial de préstamos. Home State Bank, N.A. NMLS 478452. Miembro FDIC · Prestamista de Igualdad de Vivienda.