Comprar un dúplex y vivir en una mitad: guía de un prestamista sobre el house hacking con préstamos FHA, convencionales y VA
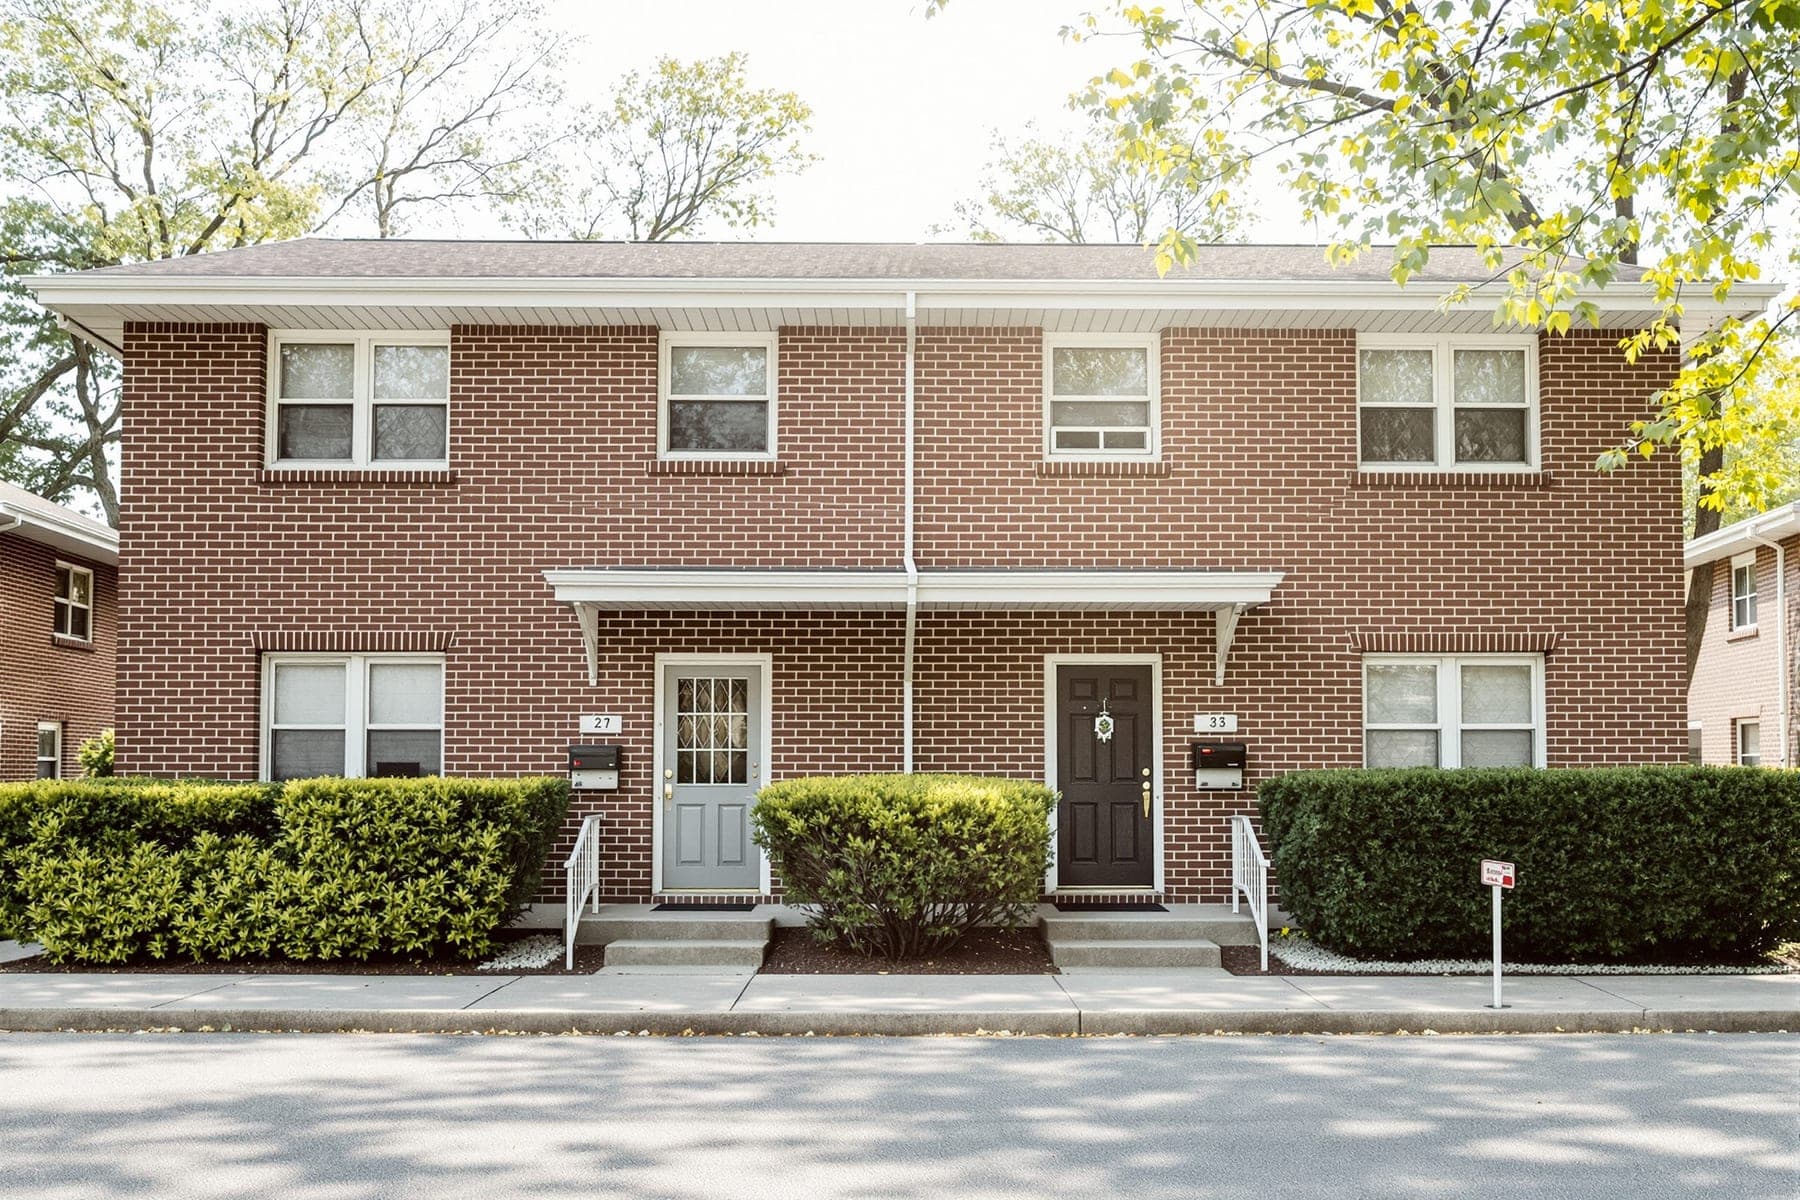
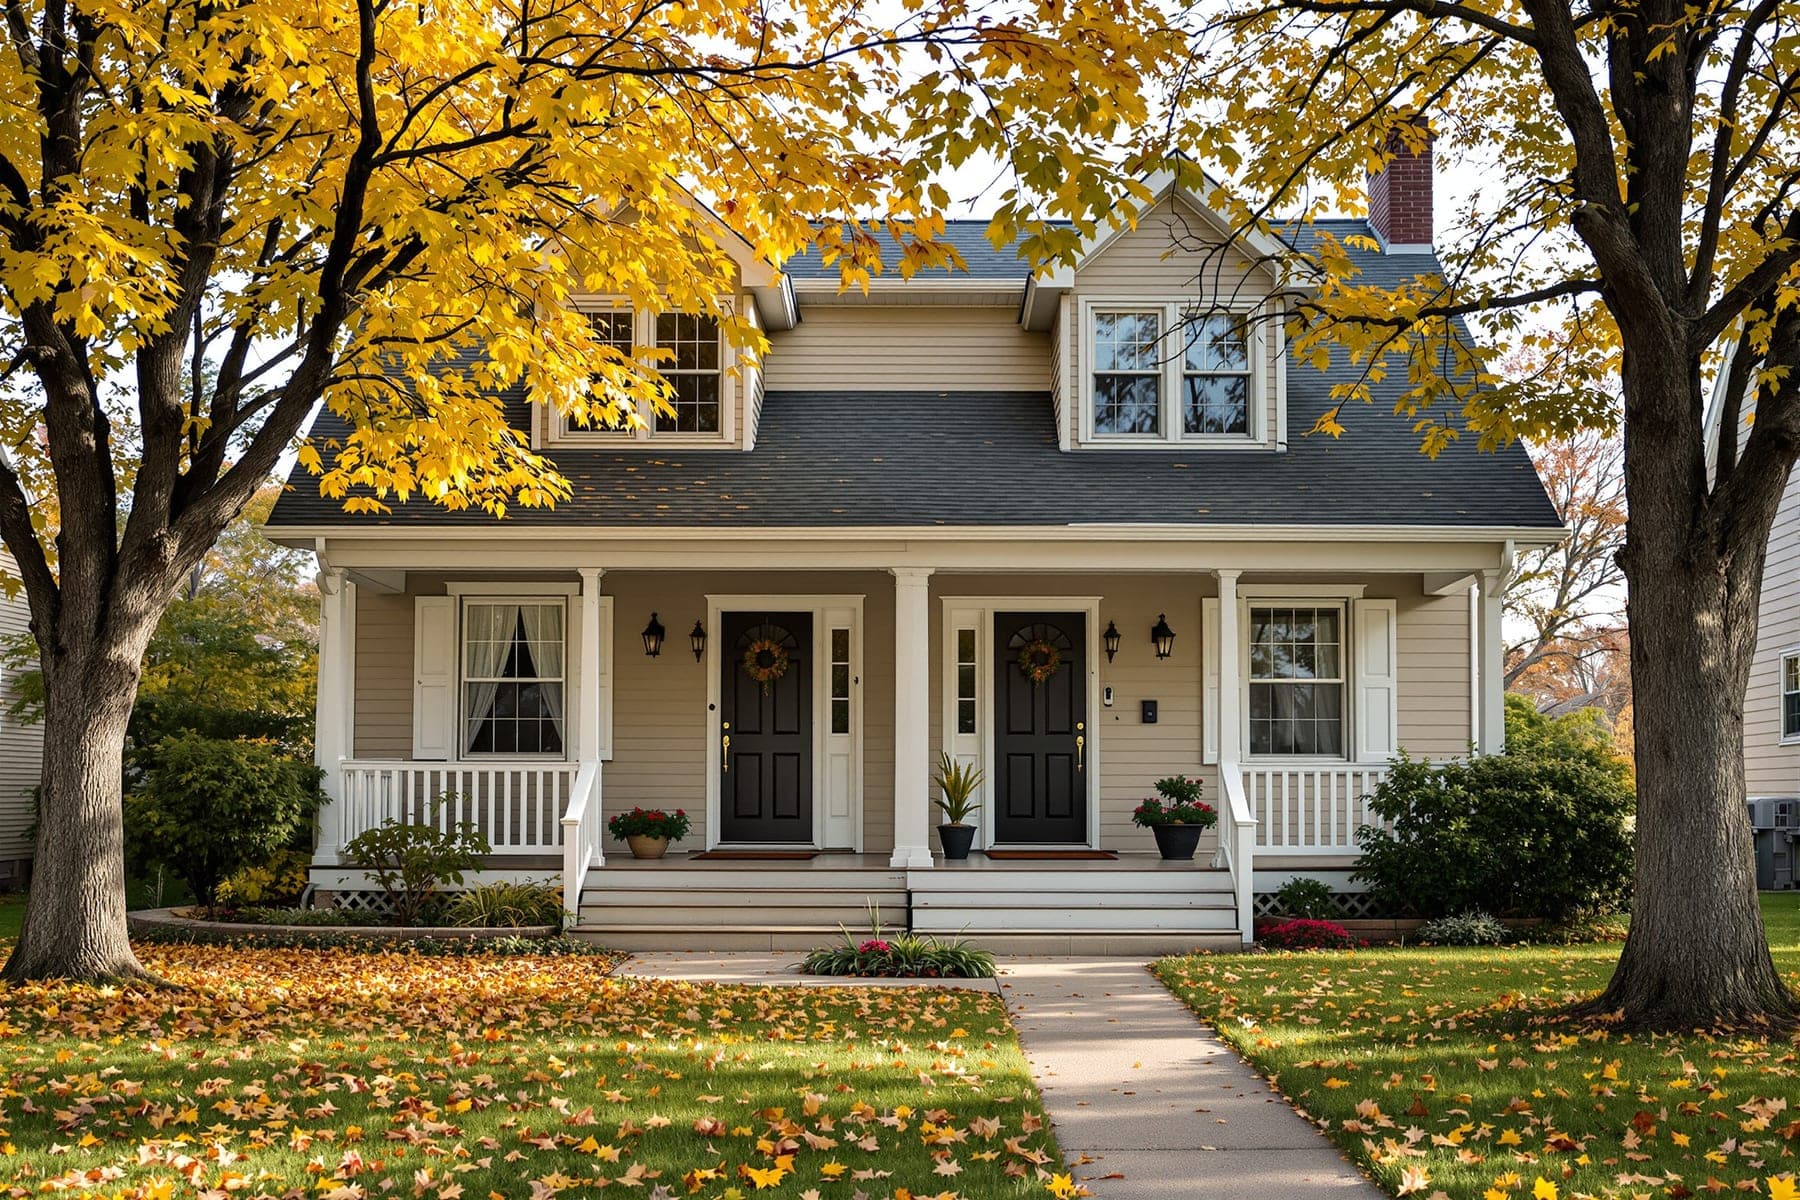
Comprar un dúplex y vivir en una de las unidades es la forma más antigua de «house hacking» (vivir en una unidad y alquilar las demás): el inquilino de al lado ayuda a pagar su hipoteca. Como usted vive allí, obtiene financiamiento para propietarios ocupantes, con pagos iniciales de tan solo 3.5% o 5% en lugar del 25% que paga un inversionista. Aquí están las reglas para viviendas de dos a cuatro unidades en 2026, un ejemplo práctico y lo que debe saber sobre los dúplex más antiguos del condado de McHenry y el Fox Valley.
 Equipo hipotecario de Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Actualizado el 13 de septiembre de 20268 minutos de lectura
Por qué comprar un dúplex como propietario ocupante cambia las cuentas
Los prestamistas clasifican los préstamos según la ocupación. Un edificio de dos a cuatro unidades comprado puramente como inversión requiere un 25% de pago inicial según la matriz de elegibilidad de Fannie Mae, y lleva precios de inversión. El mismo edificio comprado como su residencia principal califica para los programas de pago inicial bajo creados para propietarios de vivienda. El único requisito firme es que usted realmente se mude, generalmente dentro de los 60 días posteriores al cierre, y tenga la intención de vivir allí durante al menos un año.
Una propiedad de hasta cuatro unidades es residencial. Cinco o más es comercial y se trata de un tipo de préstamo completamente distinto. Así que un dúplex, un tríplex o un cuádruplex es hasta donde llega el house hacking con una hipoteca de vivienda.
FHA multifamiliar: 3.5% de pago inicial y la prueba de autosuficiencia
FHA asegura préstamos para residencias principales de una a cuatro unidades con 3.5% de pago inicial para prestatarios que cumplen sus requisitos de crédito. En un dúplex, FHA permite que el prestamista cuente como ingreso el alquiler de la otra unidad, con base en el contrato de arrendamiento o en la estimación del tasador del alquiler justo de mercado, reducido en un 25% para contemplar vacantes y mantenimiento.
Los tríplex y los cuádruplex enfrentan un obstáculo adicional llamado prueba de autosuficiencia (self-sufficiency test). El alquiler justo de mercado que fija el tasador para todas las unidades, incluida la que usted habitará, se reduce en un 25% (o en la cifra de vacantes del tasador, si es mayor), y el resultado debe igualar o superar el pago mensual completo de capital, intereses, impuestos, seguro y seguro hipotecario. Si un tríplex tiene tres unidades a $1,500, la prueba permite un pago de hasta $3,375. En áreas con impuestos a la propiedad altos, como el condado de McHenry, algunos edificios de tres y cuatro unidades no pasan esta prueba con el pago inicial mínimo, y la solución es un pago inicial mayor o un préstamo distinto. FHA también exige tres meses de pagos en reservas en las compras de tres y cuatro unidades.
El préstamo convencional para vivienda multifamiliar: 5% de pago inicial
Desde noviembre de 2023, Fannie Mae permite un financiamiento de hasta el 95% en residencias principales de dos a cuatro unidades para préstamos aprobados mediante su sistema automatizado de suscripción. Eso significa 5% de pago inicial en un dúplex, tríplex o cuádruplex, donde las reglas anteriores exigían del 15% al 25%. El cambio no se aplica a los préstamos suscritos manualmente ni a los préstamos de saldo alto en áreas de alto costo. Ninguno de nuestros condados de Illinois o Wisconsin es de alto costo, así que esa última excepción rara vez importa aquí.
Los préstamos convencionales no tienen prueba de autosuficiencia, y el seguro hipotecario privado puede eliminarse una vez que usted acumula suficiente plusvalía, algo que por lo general no es posible con el seguro hipotecario de FHA en un préstamo con pago inicial mínimo. A cambio, la suscripción convencional es más sensible a los puntajes de crédito, y Fannie Mae exige seis meses de reservas en una residencia principal de dos a cuatro unidades. Como vendedor directo de Fannie Mae, podemos evaluar ambas opciones lado a lado.
Cómo cuenta el alquiler proyectado, las reservas y la opción VA
En ambos programas el punto de partida es el 75% del alquiler bruto, documentado con contratos de arrendamiento vigentes o con el estudio de alquileres del tasador. La Selling Guide de Fannie Mae añade condiciones: generalmente usted debe documentar su pago de vivienda actual, y un prestatario sin al menos un año de experiencia en administración de propiedades puede tener limitada la parte del ingreso por alquiler que se puede usar. Pida a su oficial de préstamos que haga sus cuentas según la guía vigente antes de salir a buscar, porque esta regla decide su rango de precios.
Las reservas son el otro filtro: seis meses del pago completo para el préstamo convencional, tres meses para FHA en edificios de tres y cuatro unidades, en cuentas que usted pueda documentar. Las cuentas de jubilación a menudo pueden contar como reservas aunque usted nunca las toque. Aparte, mantenga su propio colchón de efectivo para la primera vacante y el primer calentador de agua, porque el mínimo del prestamista no es un presupuesto de mantenimiento.
Los veteranos y miembros del servicio elegibles tienen una tercera opción. Un préstamo VA puede financiar una propiedad de hasta cuatro unidades siempre que el veterano ocupe una, y con el derecho completo (full entitlement) no hay requisito de pago inicial. Las pautas de VA son más cautelosas al contar el alquiler de las otras unidades: los prestamistas generalmente buscan evidencia de que usted puede tener éxito como arrendador y reservas de efectivo antes de incluir ese ingreso. Cada unidad también debe cumplir los requisitos mínimos de propiedad de VA, lo que importa en edificios más antiguos.
Límites de préstamo de 2026 para viviendas de dos a cuatro unidades
Los límites de préstamo aumentan con el número de unidades. Estos son los límites conformes base de 2026 de la Federal Housing Finance Agency y los límites mínimos de FHA de HUD. Nuestros condados, incluidos McHenry en Illinois y Outagamie y Winnebago en Wisconsin, están en el límite conforme base. Los límites de FHA se fijan condado por condado, así que confirme la cifra de FHA de su condado con su oficial de préstamos.
| Unidades | Conforme (Fannie Mae y Freddie Mac) | Mínimo de FHA |
|---|---|---|
| Una | $832,750 | $541,287 |
| Dos | $1,066,250 | $693,050 |
| Tres | $1,288,800 | $837,700 |
| Cuatro | $1,601,750 | $1,041,125 |
Un ejemplo práctico: house hacking con un dúplex de $400,000
Suponga un dúplex de $400,000, financiamiento FHA con 3.5% de pago inicial y una tasa de ejemplo del 6.5% en un préstamo a tasa fija a 30 años. La tasa es una cifra hipotética redonda con fines ilustrativos, no una oferta ni una cotización vigente. Los impuestos se estiman en el 2.4% del valor, una cifra de planificación del condado de McHenry, y la línea de impuestos de un dúplex del Fox Valley sería distinta. La segunda unidad se alquila por $1,700.
| Concepto | Monto |
|---|---|
| Pago inicial (3.5%) | $14,000 |
| Monto del préstamo, incluida la prima inicial del seguro hipotecario del 1.75% | $392,755 |
| Capital e intereses | $2,483 |
| Prima anual del seguro hipotecario al 0.55%, pagada mensualmente | $177 |
| Impuestos a la propiedad (estimados en el 2.4% del valor) | $800 |
| Seguro de propietario de vivienda (estimado) | $150 |
| Pago mensual total | $3,610 |
| Alquiler de la segunda unidad | $1,700 |
| Alquiler que un prestamista puede contar (75%) | $1,275 |
| Su costo después del alquiler real, antes de reparaciones y vacantes | $1,910 |
Las realidades de ser arrendador en los dúplex antiguos del condado de McHenry y el Fox Valley
La mayoría de los edificios de dos a cuatro unidades de nuestros mercados son antiguos. Se encuentran cerca del centro de Woodstock, Crystal Lake, McHenry y Harvard, y en los vecindarios más antiguos de Appleton, Neenah, Menasha, Oshkosh y Kaukauna. Muchos se construyeron antes de 1978, lo que activa las reglas federales de divulgación sobre pintura a base de plomo tanto para la venta como para sus futuros contratos de arrendamiento. Los tasadores de FHA y VA señalarán problemas como pintura descascarada, pasamanos faltantes y servicios que no funcionan, y esas reparaciones generalmente deben terminarse antes del cierre.
Revise también los aspectos prácticos. ¿Hay calderas, calentadores de agua y medidores eléctricos separados, o pagará usted los servicios de su inquilino? ¿Es legal el uso según la zonificación vigente, y exige el municipio registro o inspección de propiedades de alquiler? ¿Coincide el contrato de arrendamiento existente, que usted hereda, con el alquiler que afirma el vendedor? Vemos estos edificios con regularidad y preferimos plantear los problemas en la preaprobación y no en el avalúo. Para un edificio poco común que no se ajusta a las reglas de las agencias, pregunte si un préstamo de cartera es una opción.
- Obtenga copias de los contratos de arrendamiento vigentes y comprobantes del alquiler recibido antes de que termine su período de inspección
- Presupueste vacantes y reparaciones desde el primer día apartando una parte de cada cheque de alquiler
- Cotice el seguro para arrendadores, que es distinto de una póliza estándar de propietario de vivienda
- Conozca las reglas de su estado sobre depósitos de garantía y avisos antes de firmar su primer contrato de arrendamiento
Preguntas frecuentes
- ¿Puedo comprar un dúplex con un préstamo FHA?
- Sí. El financiamiento multifamiliar de FHA cubre viviendas de dos a cuatro unidades con 3.5% de pago inicial si usted vive en una unidad. El alquiler de la otra unidad puede ayudarle a calificar. Los edificios de tres y cuatro unidades también deben pasar la prueba de autosuficiencia de FHA.
- ¿Cuánto necesito de pago inicial para comprar un dúplex?
- Como propietario ocupante, tan solo 3.5% con FHA, 5% con un préstamo convencional aprobado mediante la suscripción automatizada de Fannie Mae, y posiblemente nada con un préstamo VA si usted es elegible. Los inversionistas que no vivirán allí deben planear un 25%.
- ¿Qué es el house hacking?
- House hacking significa comprar una propiedad pequeña de varias unidades, vivir en una unidad y alquilar las demás para que el alquiler compense su costo de vivienda. La ventaja de financiamiento es que el edificio cuenta como su residencia principal.
- ¿Cuenta el ingreso por alquiler cuando solicito un préstamo para vivienda multifamiliar?
- Por lo general se puede considerar el 75% del alquiler documentado o estimado por el tasador, sujeto a las reglas del programa. Fannie Mae puede limitarlo para prestatarios sin experiencia como arrendadores, y VA busca reservas y evidencia de que usted puede administrar una propiedad de alquiler.
- ¿Cuánto tiempo tengo que vivir en el dúplex?
- Los préstamos para propietarios ocupantes generalmente exigen que usted se mude dentro de los 60 días y tenga la intención de ocupar la vivienda como su residencia principal durante al menos un año. Después de eso, muchos propietarios conservan el edificio como propiedad de alquiler y compran su siguiente casa.
Fuentes
Este artículo es información general, no asesoría financiera, fiscal ni legal, y no es un compromiso de préstamo. Los términos, límites y tasas de los programas cambian; confirme las cifras vigentes con un oficial de préstamos. Home State Bank, N.A. NMLS 478452. Miembro FDIC · Prestamista de Igualdad de Vivienda.