Cómo financiar una casa de lago en Wisconsin: hipotecas para segunda vivienda desde el Fox Valley hasta los Northwoods
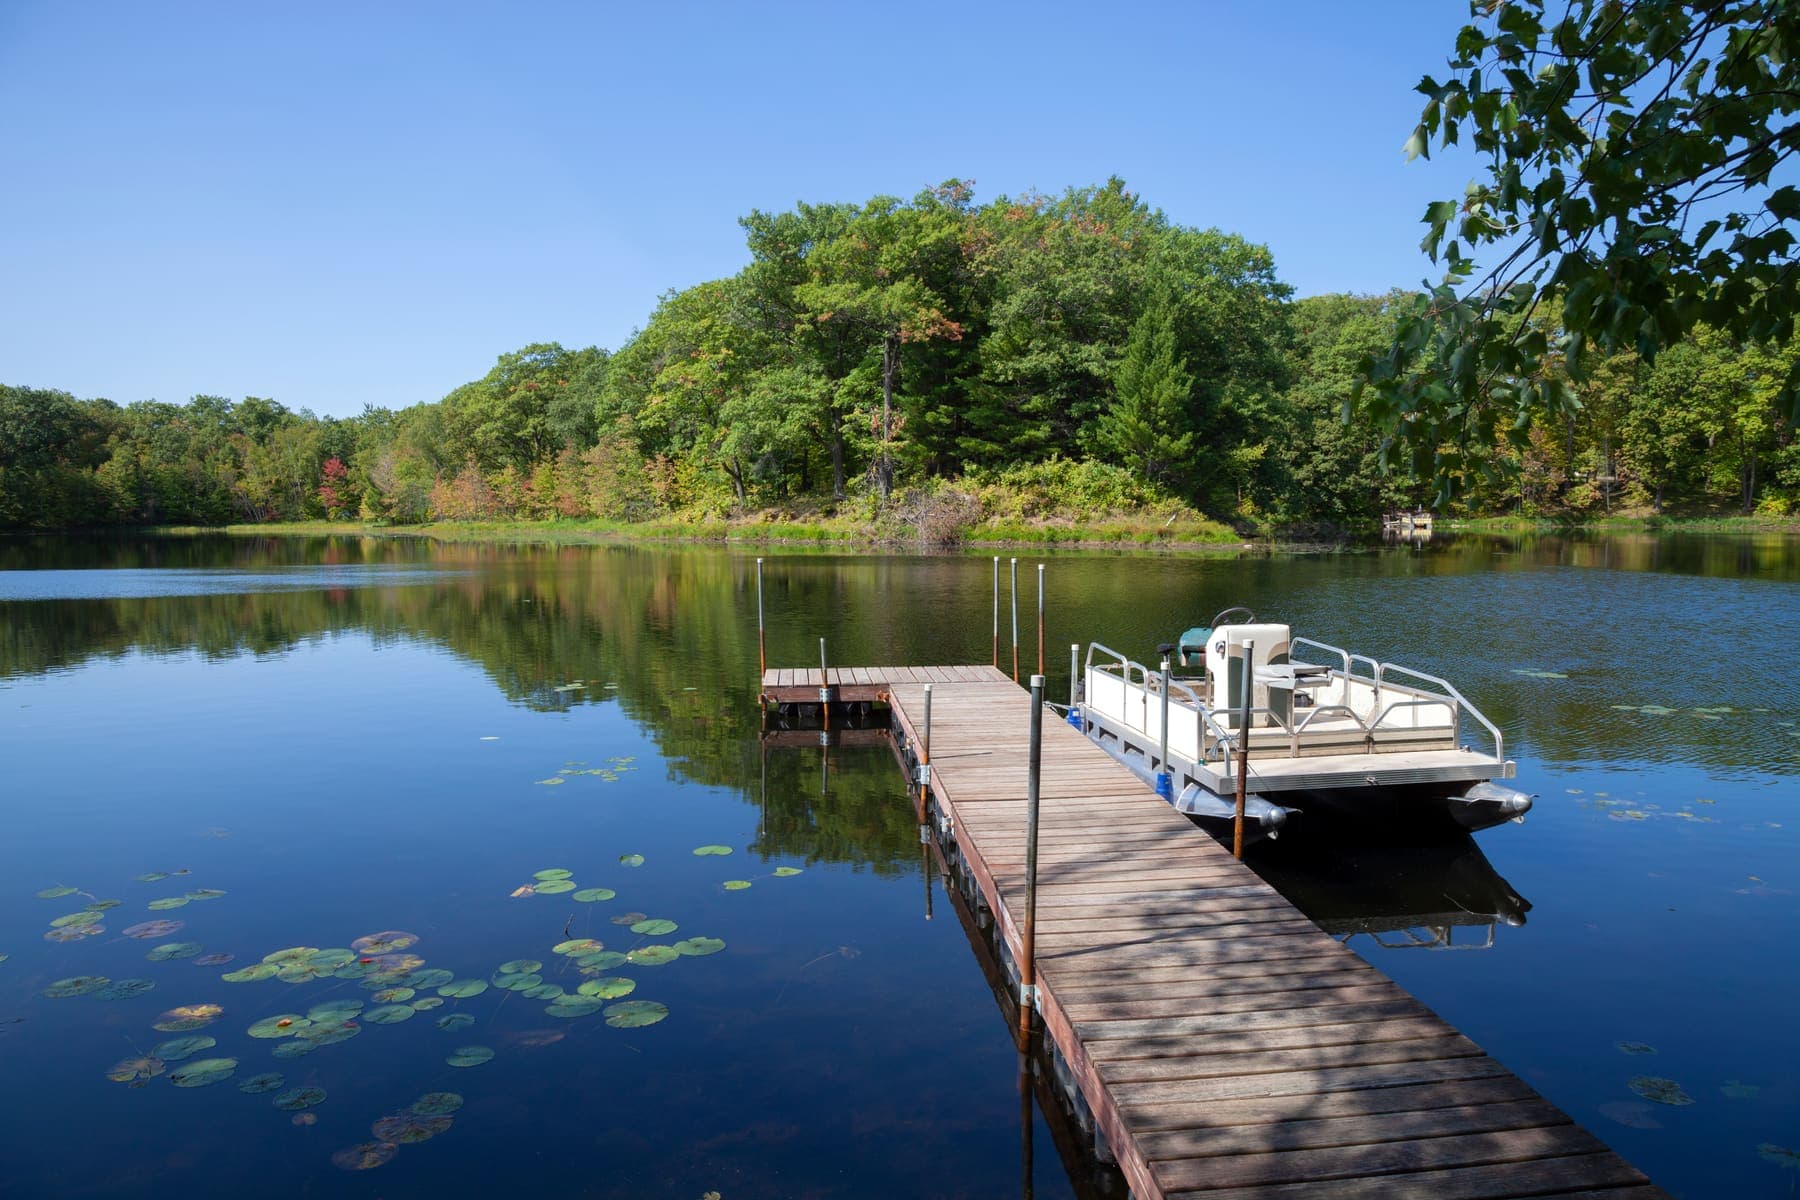
La mitad de las familias del Fox Valley y una buena parte del norte de Illinois tienen el mismo plan: un lugar junto al agua. Ya sea una cabaña en el lago Winnebago, una cabina cerca de Minocqua o una casa para todo el año en Green Lake, una hipoteca de segunda vivienda es distinta de la de su residencia principal. Aquí están las reglas, lo que cuestan y dónde una propiedad de lago necesita un prestamista que pueda usar su criterio.
 Equipo hipotecario de Home State BankCrystal Lake, IL · Appleton, WI · NMLS 478452Actualizado el 9 de septiembre de 20267 minutos de lectura
Qué cuenta como segunda vivienda
La definición de Fannie Mae, que usa la mayoría de los prestamistas: una propiedad de una unidad que usted ocupa durante parte del año, apta para uso durante todo el año, que controla de forma exclusiva y que no está sujeta a un contrato de alquiler ni de tiempo compartido. Puede alquilarla parte del año, y muchos propietarios de casas de lago lo hacen, pero el ingreso por alquiler no puede usarse para calificar y no puede cederle el control a una empresa administradora. Si nunca piensa quedarse ahí, es una propiedad de inversión, con reglas y precios diferentes.
Pago inicial, tasas y el ajuste de precio
Las segundas viviendas requieren al menos el 10% de pago inicial en un préstamo convencional. Las tasas son más altas que en una residencia principal debido a los ajustes de precio por nivel de préstamo que cobran las agencias: para 2026, entre el 1.125% y el 4.125% del monto del préstamo según cuánto aporte de pago inicial, con el ajuste más fuerte por encima del 80% de la relación préstamo-valor. En la práctica, eso significa que una segunda vivienda con el 10% de pago inicial puede cotizarse medio punto o más por encima del mismo préstamo en una residencia principal, mientras que el 25% de pago inicial cierra la mayor parte de esa brecha.
Aquí es donde un prestamista de cartera cambia la aritmética. Home State Bank conserva muchos préstamos de segunda vivienda en su propio balance, así que no pagamos el ajuste de las agencias y no se lo trasladamos. En el expediente adecuado, nuestro precio de cartera para segunda vivienda ha estado por debajo de la tasa de agencia con el mismo pago inicial.
| Relación préstamo-valor | Ajuste (% del monto del préstamo) |
|---|---|
| 60% o menos | 1.125% |
| 60.01–70% | 1.625% |
| 70.01–75% | 2.125% |
| 75.01–80% | 3.375% |
| Más del 80% | 4.125% |
Dónde las propiedades de lago tropiezan con la suscripción de las agencias
Las casas de lago son inusuales por diseño, y lo inusual es lo que las reglas de las agencias no toleran bien. Los problemas que más vemos:
- Cabañas de temporada sin calefacción ni agua durante todo el año, que no pasan la prueba de uso anual
- Pozos compartidos, caminos privados y accesos por servidumbre que requieren documentación adicional
- Avalúos con pocos comparables reales, porque no hay dos lotes de lago iguales
- Terrenos arrendados y acuerdos de amarre para embarcaciones
- Casas antiguas con ampliaciones construidas antes de que los permisos fueran la norma
Impuestos, seguro y el costo de mantenimiento
Las tasas efectivas de impuestos a la propiedad en Wisconsin son más bajas que en Illinois, pero el frente de lago se tasa por el valor del terreno y puede ser alto; pídale al vendedor las dos últimas facturas. El Lottery and Gaming Credit aplica solo a su residencia principal, así que no reducirá la factura de una segunda vivienda. El seguro de una propiedad de lago puede requerir cobertura contra inundaciones incluso fuera de una zona designada si la casa está cerca de la orilla, y las propiedades de temporada a veces necesitan una póliza que cubra la desocupación. Presupueste todo eso antes de enamorarse de la vista.
Compradores de Illinois, propiedad en Wisconsin
Una gran parte de los compradores de casas de lago en Wisconsin vive en el condado de McHenry o en los suburbios del norte de Chicago. No hay problema: el préstamo se suscribe en Crystal Lake, y nuestra oficina de Appleton conoce los mercados, las compañías de títulos y los tasadores del Fox Valley y los Northwoods. Un solo prestamista, a ambos lados de la línea.
Preguntas frecuentes
- ¿Cuánto pago inicial necesito para una casa de lago?
- Al menos el 10% en un préstamo convencional de segunda vivienda. Aportar entre el 20% y el 25% reduce de manera significativa el ajuste de precio de las agencias, o un préstamo de cartera puede evitarlo.
- ¿Puedo alquilar mi casa de lago los fines de semana?
- Sí, el alquiler por parte del año está permitido en un préstamo de segunda vivienda, pero el ingreso no puede usarse para calificar y una empresa administradora no puede controlar la ocupación. El alquiler a tiempo completo la convierte en propiedad de inversión.
- ¿Puedo usar un HELOC sobre mi vivienda principal para el pago inicial?
- Sí, y es común. Un HELOC sobre su casa del condado de McHenry o del Fox Valley puede financiar el pago inicial de la propiedad de lago; contamos el pago del HELOC en sus relaciones de deuda.
Fuentes
Este artículo es información general, no asesoría financiera, fiscal ni legal, y no es un compromiso de préstamo. Los términos, límites y tasas de los programas cambian; confirme las cifras vigentes con un oficial de préstamos. Home State Bank, N.A. NMLS 478452. Miembro FDIC · Prestamista de Igualdad de Vivienda.